Paragrafen

Paragraaf Lokale heffingen

Inleiding

Terug naar navigatie - Paragraaf Lokale heffingen - Inleiding

De lokale heffingen worden onderscheiden naar belastingen en rechten.

Belastingen
De opbrengsten van belastingen vallen onder de algemene middelen en kunnen vrij worden besteed. In onze gemeente heffen we de onroerende-zaakbelastingen (OZB), forensenbelasting, (water-) toeristenbelasting en reclamebelasting.

Rechten
Dit zijn vergoedingen voor concrete prestaties die door de gemeente worden geleverd. Denk aan de afvalinzameling, het onderhoud aan de riolering en het verstrekken van een paspoort. De opbrengst van de rechten is niet vrij besteedbaar. Bij de afvalstoffen- en rioolheffing is het uitgangspunt kostendekkende tarieven.

Actuele ontwikkelingen

Terug naar navigatie - Paragraaf Lokale heffingen - Actuele ontwikkelingen

Index op heffingen
Voor 2027 zijn de lokale heffingen verhoogd met de inflatiecorrectie van 2,1%. Dit percentage is de verwachte consumentenprijsindex uit het Centraal Economisch Plan (februari 2026). 

Wet WOZ
De Waarderingskamer controleert en beoordeelt gemeenten op de uitvoering van de Wet Waardering Onroerende Zaken (WOZ). De Waarderingskamer geeft aan dat de mogelijkheid om WOZ-waarden van andere woningen te raadplegen via www.woz-waardeloket.nl door veel Nederlanders wordt gewaardeerd en benut. De berekening van de taxaties voor woningen vindt sinds 2022 verplicht plaats op basis van de gebruiksoppervlakte van een woning. 

Afvalstoffen- en rioolheffing
Afvalstoffenheffing
We hebben een wettelijke zorgplicht voor de inzameling van huishoudelijke afvalstoffen. Deze zorgplicht omvat onder meer de inzameling van restafval, Gft+e-afval en diverse gescheiden afvalstromen, zoals papier, glas, textiel en elektrische apparaten. Om de afvalinzameling toekomstbestendig te organiseren en de kwetsbaarheid van de gemeentelijke uitvoering te beperken, laten we vanaf 2025 de inzameling uitvoeren door Omrin. Vanaf 2026 werken we met Diftar+, waarbij inwoners naast een vast tarief ook betalen voor het aanbieden van restafval. Met deze systematiek stimuleren we afvalscheiding en afvalvermindering, terwijl de kosten voor inzameling en verwerking eerlijker worden toegerekend aan het daadwerkelijke afvalaanbod. We blijven de effecten van Diftar+ monitoren en zetten in op een toekomstbestendige, betaalbare en kostendekkende afvalstoffenheffing die aansluit bij de doelstellingen van ons grondstoffenbeleid.

Rioolheffing
Een gemeentelijk rioleringsplan (GRP) beschrijft het beleid voor de uitvoering van de drie watertaken die gemeenten volgens de wet hebben. Deze drie wettelijke watertaken zijn het inzamelen en transporteren van stedelijk afvalwater, het verwerken van hemelwater (neerslagwater) en een zorgplicht voor de grondwaterstand in stedelijk gebied. De verplichting tot het hebben van een vastgesteld GRP is verdwenen met invoering van de Omgevingswet. Het ministerie heeft een nieuw model rioolverordening uitgegeven naar aanleiding van het Watertakenprogramma 2025 voor de gemeenten. Deze watertaken staan nu nog in verschillende wetten, maar zijn vrijwel ongewijzigd overgenomen in de Omgevingswet. De voorgestelde tarieven zijn nog conform het Gemeentelijk RioleringsPlan 2021 - 2025. In dit plan zijn diverse klimaatmaatregelen opgenomen om met name wateroverlast in de wijken te voorkomen. 

Omgevingswet en legesverordening algemene leges
De Omgevingswet en de Wet kwaliteitsborging bouwen (Wkb) gingen per 2024 in. Gelijktijdig met het invoeren van de nieuwe wetgeving is ook de legesverordening aangepast om aan te sluiten op de nieuwe wetgeving. In de gemeenteraad van november ontvangt u het voorstel voor de OWO-geharmoniseerde legesverordening 2027. De komende jaren blijven we in OWO-verband monitoren en waar nodig aanpassen/bijsturen.

Opbrengst van de belangrijkste heffingen

Terug naar navigatie - Paragraaf Lokale heffingen - Opbrengst van de belangrijkste heffingen
x € 1.000
Lokale heffingen Begroting 2027 Begroting 2028 Begroting 2029 Begroting 2030
Onroerende-zaakbelastingen 5.474 5.474 5.474 5.474
Forensenbelasting 57 57 57 57
Toeristenbelasting 200 200 200 200
Afvalstoffenheffing 4.077 4.077 4.077 4.077
Rioolheffing 2.658 2.658 2.658 2.658
Leges burgerzaken 714 685 457 457
Leges omgevingsvergunningen 544 544 544 544
Marktgelden 21 21 21 21
Begraafplaatsen 145 145 145 145
Reclamebelasting 130 130 130 130
Eindtotaal 14.019 13.991 13.763 13.763

Toelichting op opbrengst van de belangrijkste heffingen

Terug naar navigatie - Paragraaf Lokale heffingen - Toelichting op opbrengst van de belangrijkste heffingen

Onroerende-zaakbelastingen (OZB)
De OZB zijn veruit de belangrijkste gemeentelijke belastingen. Er zijn drie belastingsoorten, namelijk:
1. een belasting geheven van de eigenaren van woningen;
2. een belasting geheven van de eigenaren van niet-woningen;
3. een belasting geheven van de gebruikers van niet-woningen.

De heffingsgrondslag is gebaseerd op de waarde zoals vastgesteld in het kader van de Wet waardering onroerende-zaken (wet WOZ). Het OZB-bedrag wordt berekend op basis van een percentage (het tarief) van de WOZ-waarde. Voor de genoemde OZB-belastingen hanteren we verschillende percentages.

De aanslag OZB voor het belastingjaar 2027 is gebaseerd op tarieven voor 2027 en de waardepeildatum per 1 januari 2026. De definitieve vaststelling van de OZB-tarieven 2027 vindt in de raad van november plaats.

Forensenbelasting
Forensenbelasting wordt geheven van natuurlijke personen die niet in de gemeente wonen, maar daar meer dan 90 dagen per jaar voor zichzelf en/of hun gezin een gemeubileerde woning beschikbaar houden. Grondslag voor de heffing is net als bij de OZB de WOZ-waarde.

(Water) toeristenbelasting
(Water) toeristenbelasting wordt geheven van degene die tegen vergoeding overnachtingen aanbiedt, bijvoorbeeld in een hotel, een bed & breakfast of op een camping. Grondslag voor de heffing is de logiesomzet. In vergadering van 22 juni 2015 heeft de raad besloten de grondslag en het tarief vast te stellen op 4%.

Reclamebelasting
In Wolvega wordt sinds 2016 reclamebelasting geheven vanuit het principe ‘voor ondernemers, door ondernemers’. De opbrengst wordt via een subsidie volledig beschikbaar gesteld aan de Stichting Ondernemersfonds Weststellingwerf (SOW). Vanaf 1 januari 2026 is deze systematiek, na vaststelling van de verordening in 2025, ook van toepassing in Noordwolde.

Afvalstoffenheffing

Afvalstoffenheffing Werkelijk 2025 Begroot 2026 Begroot 2027
Tarief meerpersoonshuishouden                        305,00 335,76 316,38
Tarief eenpersoonshuishouden 203,00 227,97 237,98
Opbrengsten (x € 1.000) 3.207 3.918 4.077

De afvalstoffenheffing wordt geheven ter dekking van de kosten voor de inzameling en verwerking van huishoudelijk afval. Uitgangspunt is een kostendekkendheid van 100%, waarbij de tarieven jaarlijks worden geactualiseerd op basis van de verwachte kosten en opbrengsten. De afvalstoffenheffing bestaat uit een vast en een variabel tarief. Met deze tariefstructuur wordt invulling gegeven aan de uitgangspunten van het grondstoffenbeleid, waarbij afvalscheiding en afvalreductie worden gestimuleerd. In 2027 wordt een eerste stap gezet naar een uniform tarief voor éénpersoonshuishoudens en meerpersoonshuishoudens.

Voor 2027 worden de volgende variabele tarieven voorgesteld:

  • € 1,00 per lediging van een container aan huis;
  • € 0,18 per kilogram restafval;
  • € 1,04 per aanbieding bij een ondergrondse container.

De tarieven worden eind 2026 door de gemeenteraad vastgesteld.

Rioolheffing

Rioolheffing Werkelijk 2025 Begroot 2026 Begroot 2027
Tarief huishoudelijk- en bedrijfsafvalwater 145,06 148,53 153,44
Tarief hemel- en grondwatertaken 55,03 57,58 59,45
Opbrengsten (x € 1.000) 2.467 2.549 2.658
De rioolheffing wordt geheven ter dekking van de kosten voor het beheer, onderhoud en de vervanging van de riolering en de gemeentelijke watertaken. Uitgangspunt is een kostendekkendheid van 100%. Om het rioolstelsel toekomstbestendig te houden en wateroverlast als gevolg van klimaatverandering te beperken, investeren we in de uitvoering van de maatregelen uit het Gemeentelijk RioleringsPlan 2021 - 2025. Het riooltarief voor 2027 is geactualiseerd op basis van de geraamde kosten en investeringen.
 

Graf- en begraafrechten
Er worden rechten geheven voor het gebruik van de begraafplaats en voor het door of vanwege de gemeente verlenen van diensten in verband met de begraafplaats.

Markt- en staangelden
Marktgeld word geheven voor het innemen van een standplaats voor het uitstallen, aanbieden of verkopen van goederen op locaties die zijn aangewezen voor het houden van de (wekelijkse) warenmarkt, de voorjaarsmarkt en de najaarsmarkt. Staangeld wordt geheven voor het innemen van een (vaste) standplaats op voor de openbare dienst bestemde gemeentegrond. 

Leges burgerzaken
Leges worden geheven voor gemeentelijke diensten, bijvoorbeeld het afgeven van paspoorten en rijbewijzen of het verstrekken van afschriften. De legesverordening bevat een tarieventabel waarin de diensten worden genoemd met de bijbehorende tarieven. De variabelen in de begrotingsreeks komen voort uit de vervangingscyclus van rijbewijzen en reisdocumenten.

Leges omgevingsvergunningen
De invoering van de Omgevingswet en de Wet kwaliteitsborging bouwen (Wkb) hebben impact op de legesbaten. De impact van de Omgevingswet is in 2027 nog relatief beperkt, doordat de OWO gemeenten beleidsneutraal overgaan. Tot 2032 krijgen gemeenten de tijd om het omgevingsplan vast te stellen. Hierin worden gemeentelijk keuzes gemaakt of omgevingsplanactiviteiten vergunningsplichtig blijven, meldingsplichtig worden of geen van beide. Deze keuzes kunnen gevolgen hebben voor de legesbaten. 
De raming van de legesopbrengsten bevat een groot aantal onzekerheden. De eerste jaren waarin we met de nieuwe wetgeving werken zijn overgangsjaren, waarin in verband met overgangsrecht ook nog oud recht van toepassing is. We monitoren de komende jaren de werkelijke kosten en opbrengsten en kunnen tarieven desgewenst bijstellen. 

Kwijtschelding
Voor kwijtschelding komt iemand met een inkomen op bijstandsniveau bijna altijd in aanmerking, tenzij er sprake is van vermogen (spaargeld of eigen woning). We hanteren bij kwijtschelding 100% van de bijstandsnorm. Daarmee hanteren we de maximaal door het Rijk toegestane normen. Het jaarlijkse bedrag aan kwijtschelding ramen we voor 2027-2030 op € 115.000.

Kwijtschelding Werkelijk 2024 Werkelijk 2025
Aantal aanvragen (incl. automatisch)  507 449
Toegewezen 388 352
Toegewezen t.o.v. totaal (in %) 77% 78%
     
Kosten 86.434 80.735


Kostendekkendheid riolering

Terug naar navigatie - Paragraaf Lokale heffingen - Kostendekkendheid riolering
x 1.000
Kostendekkendheid taakveld riolering Rekening 2025 Begroting 2026 Begroting 2027
Kosten taakveld 1.959 1.942 2.038
Inkomsten taakveld (exclusief heffingen) -2 0 0
Netto kosten taakveld 1.957 1.942 2.038
Toe te rekenen kosten:
Overhead 349 347 359
Straatreiniging 9 23 21
Compensabele btw 244 237 240
Toe te rekenen kosten 602 607 620
Totale kosten 2.559 2.549 2.658
Opbrengst heffingen 2.428 2.549 2.658
Dekkingspercentage 95% 100% 100%

Toelichting kostendekkendheid riolering

Terug naar navigatie - Paragraaf Lokale heffingen - Toelichting kostendekkendheid riolering

Het dekkingspercentage voor 2027 bedraagt 100%. De kosten die direct aan het taakveld worden toegerekend, zijn de directe salariskosten, de kapitaallasten en overige exploitatielasten. De kosten voor straatreiniging wordt voor 40% toegerekend aan het taakveld riool, dit is in het GRP opgenomen. Naast de directe kosten zijn ook de overheadkosten die samenhangen met het taakveld toegerekend. De systematiek die hiervoor is gehanteerd, is een opslagpercentage op de directe salarislasten. De verhouding tussen directe salarislasten en overheadkosten is 78% (zie "overzicht kosten overhead").   

Kostendekkendheid afval

Terug naar navigatie - Paragraaf Lokale heffingen - Kostendekkendheid afval
x 1.000
Kostendekkendheid taakveld afval Rekening 2025 Begroting 2026 Begroting 2027
Kosten taakveld 3.457 3.197 3.399
Inkomsten taakveld (exclusief heffingen) 875 420 500
Netto kosten taakveld 2.582 2.777 2.899
Toe te rekenen kosten:
Straatreiniging 9 23 21
Minimabeleid 81 113 113
Overhead 452 501 512
Compensabele btw 315 504 532
Toe te rekenen kosten 857 1.141 1.178
Totale kosten 3.439 3.918 4.077
Opbrengst heffingen 3.159 3.918 4.077
Dekkingspercentage 92% 100% 100%

Toelichting kostendekkendheid afval

Terug naar navigatie - Paragraaf Lokale heffingen - Toelichting kostendekkendheid afval

Het dekkingspercentage voor 2027 bedraagt 100%. De kosten die direct aan het taakveld worden toegerekend zijn de directe salariskosten, de kapitaallasten en overige exploitatielasten. Van de kosten voor straatreiniging wordt 40% toegerekend aan het taakveld afval. Dit percentage is op basis van historische gegevens vastgesteld. Naast de directe kosten zijn ook de overheadkosten die samenhangen met het taakveld toegerekend. De systematiek die hiervoor is gehanteerd is een opslagpercentage op de directe salarislasten. De verhouding tussen directe salarislasten en overheadkosten is 78% (zie "overzicht kosten overhead"). Naast de afvalstoffenheffing ontvangen we vergoedingen vanuit de stichting Verpact voor glas, kunststof, papier en dergelijke en de opbrengsten vanuit het gemeentelijk afvalbrengstation. 

Kostendekkendheid algemene leges

Terug naar navigatie - Paragraaf Lokale heffingen - Kostendekkendheid algemene leges
x 1.000
Algemene legesverordening totaal Rekening 2025 Begroting 2026 Begroting 2027
Kosten taakveld(en) incl. (omslag)rente 1.585 1.510 1.165
Inkomsten taakvelden(en), excl. heffingen
Netto kosten taakveld 1.585 1.510 1.165
Toe te reken kosten
Overhead incl. (omslag)rente 817 831 587
BTW
Totale kosten 2.402 2.341 1.752
Opbrengst heffingen 1.486 1.241 904
Dekking 62% 53% 52%
x 1.000
Hoofdstuk/Titel 1 Algemene dienstverlening Rekening 2025 Begroting 2026 Begroting 2027
Kosten taakveld(en) incl. (omslag)rente 885 1.075 458
Inkomsten taakvelden(en), excl. heffingen
Netto kosten taakveld 885 1.075 458
Toe te reken kosten
Overhead incl. (omslag)rente 516 592 202
BTW
Totale kosten 1.401 1.667 661
Opbrengst heffingen 545 674 434
Dekking 39% 40% 66%
x 1.000
Hoofdstuk/Titel 2 Dienstverlening vallend onder fysieke leefomgeving/omgevingsvergunning Rekening 2025 Begroting 2026 Begroting 2027
Kosten taakveld(en) incl. (omslag)rente 665 389 649
Inkomsten taakvelden(en), excl. heffingen 0 0 -
Netto kosten taakveld 665 389 649
Toe te reken kosten
Overhead incl. (omslag)rente 285 229 370
BTW
Totale kosten 950 618 1.019
Opbrengst heffingen 914 530 456
Dekking 96% 86% 45%
x 1.000
Hoofdstuk/Titel 3 Dienstverlening vallend onder Europese dienstenrichtlijn Rekening 2025 Begroting 2026 Begroting 2027
Kosten taakveld(en) incl. (omslag)rente 35 46 57
Inkomsten taakvelden(en), excl. heffingen -
Netto kosten taakveld 35 46 57
Toe te reken kosten
Overhead incl. (omslag)rente 16 10 15
BTW
Totale kosten 51 56 72
Opbrengst heffingen 27 37 13
Dekking 53% 66% 18%

Toelichting kostendekkendheid algemene leges

Terug naar navigatie - Paragraaf Lokale heffingen - Toelichting kostendekkendheid algemene leges

In de tabellen hierboven is de kostendekkendheid van de verschillende leges berekend. Voor de totale legesverordening komt deze uit op 52%. Tussen de verschillende hoofdstukken van de verordening vindt geen kruissubsidiëring plaats: elk hoofdstuk moet dus op zichzelf kostendekkend zijn.

Voor leges Burgerzaken (hoofdstuk 1) is volledige kostendekkendheid niet haalbaar, omdat de belangrijkste producten aan wettelijke maximumtarieven zijn gebonden.

Bij leges Omgevingsvergunningen (hoofdstuk 2) dalen de toerekenbare kosten en de verwachte inkomsten, onder meer door de invoering van de Wet kwaliteitsborging voor het bouwen (Wkb). Daarnaast wisselt de kostendekkendheid jaarlijks, afhankelijk van de hoeveelheid bouwactiviteiten.

Ook hoofdstuk 3 is niet kostendekkend. Dat is een bewuste keuze, omdat we hiermee willen stimuleren dat voor deze diensten vergunningen worden aangevraagd.

De tarieven worden buiten de boekhouding om berekend (extracomptabel). Bij de kosten zijn de directe personeelskosten en materiële kosten opgenomen die direct samenhangen met de dienstverlening waarvoor leges worden geheven.

Directe personeelskosten: bijvoorbeeld de uren van baliemedewerkers en medewerkers van Vergunningen, Toezicht en Handhaving (VTH) en Ruimtelijke Ordening (RO).

Materiële kosten: bijvoorbeeld de afdrachten aan het Rijk voor paspoorten en identiteitskaarten en aan de RDW voor rijbewijzen.

De overheadkosten worden toegerekend via een opslag op de directe loonkosten. Voor hoofdstuk 1 geldt een opslag van 78% (zie “Overzicht kosten overhead”). Voor hoofdstuk 2 en 3 werken we met het integrale uurtarief van VTH, waarin een opslagpercentage voor overhead is verwerkt.

De btw is niet meegenomen als kostenelement. Dit komt doordat het grootste deel van de kosten bestaat uit eigen personeelslasten, waarover geen btw verschuldigd is. De wel toerekenbare btw vormt slechts een klein deel van de totale kosten.

Kostendekkendheid begraafrechten

Terug naar navigatie - Paragraaf Lokale heffingen - Kostendekkendheid begraafrechten
x 1.000
Kostendekkendheid begraafplaatsen Rekening 2025 Begroting 2026 Begroting 2027
Kosten taakveld(en) incl. (omslag)rente 348 317 333
Inkomsten taakvelden(en), excl. heffingen - - -
Netto kosten taakveld 348 317 333
Toe te reken kosten
Overhead incl. (omslag)rente 218 247 240
BTW 11 12 13
Totale kosten 577 576 585
Opbrengst heffingen 149 145 145
Dekking 26% 25% 25%

Toelichting kostendekkendheid begraafplaatsen

Terug naar navigatie - Paragraaf Lokale heffingen - Toelichting kostendekkendheid begraafplaatsen

Uit bovenstaande tabel blijkt dat de kostendekkendheid van de begraafplaatsen ruim onder de toegestane 100% kostendekkendheid blijft. De kosten die toegerekend worden aan het taakveld zijn de kosten van publiekszaken voor het behandelen van de aanvragen. Daarnaast worden kosten van de afdeling Gemeentewerf toegerekend voor het onderhouden van de begraafplaats.

Gemeentelijke woonlasten

Terug naar navigatie - Paragraaf Lokale heffingen - Gemeentelijke woonlasten

Onderstaande tabel geeft een overzicht van de woonlasten over 2026 van de 18 Friese gemeenten. 

Woonlastendruk 2026 OZB (gem) Afvalstoffenheffing Rioolheffing Totaal woonlasten
Eph Mph Eph Mph Eph Mph
1 Ameland 265 182 239 150 177 596 681
2 Ooststellingwerf 288 227 296 184 320 698 904
3 De Fryske Marren 360 258 328 139 239 757 927
4 Harlingen 336 237 351 217 217 790 904
5 Leeuwarden 394 230 365 145 179 768 938
6 Opsterland 332 278 349 197 259 807 940
7 Vlieland 363 296 396 135 202 794 961
8 Weststellingwerf 346 268 416 206 206 821 968
9 Súdwest Fryslân 406 251 301 217 217 874 923
10 Noardeast-Fryslân 459 192 273 240 240 891 972
11 Terschelling 452 301 301 203 203 957 957
12 Tytsjerksteradiel 535 224 321 157 175 916 1.030
13 Smallingerland 387 258 304 321 321 966 1.012
14 Waadhoeke 376 266 332 292 366 934 1.074
15 Dantumadiel 549 247 309 188 188 985 1.046
16 Schiermonnikoog 569 269 350 126 182 964 1.102
17 Heerenveen 502 254 326 207 275 963 1.103
18 Achtkarspelen 489 275 393 240 240 1004 1.122
Toelichting bij de tabellen:
Eph= eenpersoonshuishouden
Mph= meerpersoonshuishouden
Bron: Coelo (Atlas van de lokale lasten 2026)

Paragraaf Weerstandsvermogen en Risicobeheersing

Beleid omtrent de weerstandscapaciteit en de risico’s

Terug naar navigatie - Paragraaf Weerstandsvermogen en Risicobeheersing - Beleid omtrent de weerstandscapaciteit en de risico’s

Onze doelstellingen zijn:

  1. voldoen aan wet- en regelgeving;
  2. inzicht krijgen in de risico’s die onze gemeente loopt en daarmee het risicobewustzijn aanmoedigen;
  3. een onderbouwing van het berekende weerstandsvermogen;
  4. de omvang van het weerstandsvermogen is voldoende.

In de nota financieel beleid zijn over de norm voor de omvang van de incidentele weerstandscapaciteit de volgende uitgangspunten vastgelegd:

De beschikbare incidentele weerstandscapaciteit moet minimaal gelijk zijn aan de benodigde weerstandscapaciteit, oftewel een minimale ratio weerstandsvermogen van 1,0. Voor de voorgeschreven financiële kengetallen sluiten we aan bij de signaleringswaarden uit de stresstest voor gemeenten. Het streven van de gemeente is minimaal te voldoen aan categorie B (normaal risico). Dit betekent dat we streven naar een solvabiliteitspercentage van 20%. De hoogte van de reserves (inclusief de vrije algemene reserve) moet dan minimaal 20% zijn van het totale vermogen (het balanstotaal). 

In het coalitieakkoord hebben wij opgenomen dat we een ratio weerstandsvermogen willen hanteren van 1,5. 

In 2027 hebben we een ratio weerstandsvermogen van 1,33. Daarmee voldoen wij wel aan de minimale weerstandsratio, maar niet aan onze eigen gestelde norm van 1,5.

Inventarisatie weerstandscapaciteit

Terug naar navigatie - Paragraaf Weerstandsvermogen en Risicobeheersing - Inventarisatie weerstandscapaciteit

De weerstandscapaciteit bestaat uit middelen en mogelijkheden waarover de gemeente beschikt om eventuele tegenvallers op te vangen. Dit zonder dat de begroting en het beleid aangepast moeten worden. De weerstandscapaciteit is de som van:

  1. de stelpost risicobeheersing en onvoorzien;
  2. de algemene reserve;
  3. bestanddelen van de bestemmingsreserves;
  4. de stille reserves;
  5. de niet-benutte belastingcapaciteit;
  6. mogelijke ombuigingsmaatregelen.

a. De stelpost risicobeheersing en onvoorzien
Op grond van het Besluit Begroting en Verantwoording (BBV) bestaat de verplichting om jaarlijks in de begroting een bedrag voor onvoorziene uitgaven op te nemen. Daarbij is geen wettelijk minimum of maximum aangegeven. Hiermee kunnen elk jaar onverwachte incidentele tegenvallers worden opgevangen. Wij hebben een post voor onvoorziene zaken van € 100.0000.

b. De algemene reserve
Het vrij aanwendbare deel van de algemene reserve kan worden ingezet ter dekking van onverwachte incidentele tegenvallers. De algemene reserve bedroeg per 31 december 2025 € 18,9 miljoen. Als de jaren 2027 tot en met 2030 verlopen volgens deze begroting, dan is de stand van de algemene reserve € 14,7 miljoen per 31 december 2030.

c. De bestemmingsreserves
Voor de middelen van een bestemmingsreserve heeft de raad een specifiek doel vastgelegd. Eventueel kan de bestemming door de raad worden gewijzigd. Wanneer op een bestemmingsreserve geen verplichting rust voegen we deze reserve toe aan de algemene reserve. Op dat moment vormt het onderdeel van de beschikbare weerstandscapaciteit. Voor het vaststellen van onze weerstandscapaciteit worden de bestemmingsreserves op dit moment niet meegenomen.

d. De stille reserves
Stille reserves betreffen activa die tegen nul zijn gewaardeerd. Ook kan de boekwaarde lager zijn dan de verkoopwaarde. De mogelijke overwaarde die bij verkoop ontstaat, kan dan worden ingezet bij onverwachte tegenvallers. Op dit moment verwachten we dat de invloed van deze stille reserves op de weerstandscapaciteit nihil is.

e. De niet-benutte belastingcapaciteit
De onbenutte belastingcapaciteit geeft een indicatie van de mogelijkheden die een gemeente heeft om haar inkomsten via extra belastingopbrengsten te verhogen. Daarbij gaat het om de eigen inkomsten uit:
a. de OZB;
b. de rioolheffing;
c. de afvalstoffenheffing en reinigingsrechten.

De landelijke benchmark woonlasten (Coelo) maakt jaarlijks de ontwikkeling van de lokale lasten inzichtelijk. Hierin wordt naast de OZB ook de riool- en afvalstoffenheffing vergeleken. De niet-benutte belastingcapaciteit hebben wij tegen nul gewaardeerd. Bij de onderdelen riolering en reiniging geldt een norm van 100% kostendekkendheid.

f. Mogelijke ombuigingsmaatregelen
Omdat de laatste ombuigingen recent zijn gerealiseerd (begroting 2026) is de invloed van ombuigingsmaatregelen op de weerstandscapaciteit op dit moment nihil. In het kader van het project 'ombuigingen 2026 e.v.' is de lucht uit de begroting gehaald en er zijn technische maatregelen doorgevoerd. Meer of andere ombuigingsmaatregelen vragen een politieke afweging en pijnlijke keuzes. Om die reden nemen we voor dit onderdeel geen bedrag op in de beschikbare weerstandscapaciteit.

Samenvattend
De weerstandscapaciteit bedraagt over 2027 afgerond € 15 miljoen, deze blijft stabiel rond de € 15 miljoen tot en met 2030.

Totaalbeeld
De totale weerstandscapaciteit van de gemeente Weststellingwerf geven we in de volgende tabel weer:

x € 1.000
Onderdeel 2027 2028 2029 2030
a. De stelpost risicobeh. en onvoorzien 100 100 100 100
b. De algemene reserve 14.880 15.275 14.910 14.661
c. Bestemmingsreserves - - - -
d. De stille reserves - - - -
e. De onbenutte belastingcapaciteit - - - -
f. Mogelijke ombuigingsmaatregelen - - - -
14.980 15.375 15.010 14.761

Inventarisatie van de risico’s en getroffen beheersmaatregelen

Terug naar navigatie - Paragraaf Weerstandsvermogen en Risicobeheersing - Inventarisatie van de risico’s en getroffen beheersmaatregelen

De belangrijkste risico’s voor de gemeente zijn in beeld gebracht, voor zover op dit moment bekend. Van belang is te beseffen dat risico’s zowel positieve als negatieve effecten kunnen hebben. Wij hebben bij deze inventarisatie vooral gekeken naar mogelijke negatieve risico’s en de gevolgen daarvan. Het inschatten van risico’s is een momentopname en is geen absolute wetenschap. We inventariseren (relatief) beïnvloedbare risico’s en onzekerheden op lokaal en regionaal niveau en landelijke ontwikkelingen en (lastig beïnvloedbare) risico’s en/of onzekerheden die daar uit voortvloeien. Hiervoor zijn de risico’s en genomen beheersmaatregelen beoordeeld. Op basis hiervan is een inschatting gemaakt van de financiële impact van deze risico’s. Uiteraard met de kanttekening dat elke inschatting met de nodige onzekerheden is omgeven. De huidige werkwijze bestaat uit vier stappen:

  1. per risico wordt een financiële inschatting gemaakt van de initiële klasse waarin het risico valt;
  2. daarna wordt beoordeeld, wat de initiële kans is dat het risico zich voordoet en wordt deze vertaald in een wegingsfactor. Op basis hiervan wordt de initiële financiële inschatting verlaagd;
  3. vervolgens worden beheersmaatregelen benoemd en waar mogelijk geïmplementeerd;
  4. deze beheersmaatregelen zorgen voor een aangepaste inschaling van risicoklasse en risicokans, waartegen 'de onzekere gebeurtenis' (=het risico) wordt gescoord. Op basis hiervan kan de financiële inschatting nogmaals worden verlaagd.

Op basis van deze vier stappen is de verwachte financiële impact (geschatte initiële financiële inschatting x geschatte kans, rekening houdend met beheersingsmaatregelen) van de risico’s gemaakt. Het geschatte bedrag aan mogelijke risico’s wordt jaarlijks herijkt en is hierbij voor dit begrotingsjaar bepaald op € 11,3 miljoen. De belangrijkste risico’s loopt onze gemeente op de volgende onderwerpen, die hierna één voor één worden behandeld.

Gemeentefonds en rente €420.000 (GF&R)
Gemeentefonds
De structurele korting op het gemeentefonds is vorig jaar verschoven van 2026 naar 2028. Daardoor is de druk nog niet van de ketel. Het ravijn bestaat nog steeds, alleen is in de tijd opgeschoven. De discussie tussen Rijk en gemeenten over 'taken en middelen' in balans blijft ook bestaan. Het blijft daarom onzeker hoe de toekomst van het gemeentefonds er uit ziet. De herijking van het gemeentefonds is ook nog steeds onderwerp van discussie. De volgende stap in het ingroeipad is niet gezet en het is onzeker óf en wanneer deze wel wordt gezet. We hadden de volgende stap in het ingroeipad opgenomen in onze meerjarenraming, maar deze hebben we vanwege alle onzekerheden er weer uitgehaald. Daarmee daalt het risico, we nemen immers niet meer inkomsten op in onze begroting dan dat we daadwerkelijk ontvangen uit het gemeentefonds. Tot slot is er steeds meer aandacht voor de tekortschietende financieringssystematiek. Deze is gebaseerd op het bbp, maar deze is niet voldoende om met name de groei van de uitgaven voor zorgkosten op te vangen. Die kosten stijgen namelijk harder dan het gemiddelde bbp. Dit blijft een risico voor ons, maar een hogere compensatie voor de stijgende kosten is wellicht dichterbij dan voorheen.

Rente
Rentestijging is een risico waar wij mee te maken kunnen krijgen bij het opnieuw afsluiten van een geldlening. Is de rente hoger dan de rente die wij betaalden, dan heeft dit een nadelig effect op onze begroting. We houden de toekomstige noodzakelijke financieringen nauwlettend in de gaten om zo het renterisico te minimaliseren (vaste schuld en kasgeld). De rentes stijgen licht op dit moment. We verwachten in deze planperiode wel een nieuwe lening aan te moeten trekken, maar vooralsnog is het renterisico beperkt. We houden in onze meerjarenraming rekening met herfinanciering.

Pensioenopbouw (gewezen) wethouders
Jaarlijks wordt bij de jaarrekening de voorziening voor de pensioenen van onze (gewezen) wethouders herijkt. Dit doen wij op basis van de actuariële waardeberekeningen van onze externe adviseur. Zij berekenen op basis van diverse parameters welk bedrag er in de voorziening aanwezig moet zijn op de peildatum 31 december van het betreffende jaar. Een van de belangrijkste parameters is de rekenrente. Deze wordt jaarlijks vastgesteld door De Nederlandse Bank. Dit percentage kan jaarlijks verschillen, waardoor op basis van de wet- en regelgeving een storting of een onttrekking aan de voorziening plaatsvindt. Bij de afgelopen jaarrekening hebben we een forse storting in de voorziening moeten doen ter voorbereiding op de overgang van de wethouderspensioenen naar het ABP. De voorziening is daarmee op peil. Daardoor is het risico beperkt.

Grondexploitaties € 710.000 (GREX)
Hoewel de ramingen van de grondexploitaties, zoals te doen gebruikelijk jaarlijks, zijn geactualiseerd, blijft het moeilijk te voorspellen of de geraamde verkopen ook daadwerkelijk zullen plaatsvinden. De winst- en verliesnemingen worden jaarlijks geactualiseerd per grondexploitatie. De verliesvoorzieningen worden berekend op basis van de netto contante waarde (2%). De winstnemingen worden berekend met de Percentage of Completion Methode (POC). We zien dat de boekwaarde van de grex-en nog steeds daalt door de gerealiseerde verkopen. Daardoor nemen de onzekerheden en risico`s geleidelijk af.

Sociaal Domein € 672.500 (SD)
De risico’s binnen het Sociaal Domein liggen met name in de openeinderegelingen. Dit zijn regelingen die weliswaar een budgettair plafond kennen in de begroting, maar in feite financieel niet zijn begrensd. Als er meer aanspraak op dergelijke regelingen wordt gedaan, zal de gemeente vanuit haar wettelijke taak aanvullend (financiële) middelen beschikbaar moeten stellen. De gemeente kan deze middelen veelal niet verhalen op derden. Wij hebben zoveel mogelijk beheersmaatregelen genomen om te voorkomen dat de beschikbare budgetten worden overschreden, door bijvoorbeeld een zo goed mogelijke inschatting te maken op basis van historische kosten en actuele (beleids)ontwikkelingen.

Wmo
Toenemende vergrijzing, complexer wordende samenleving en de landelijke invoering van het abonnementstarief laten in Weststellingwerf een toename zien van het aantal Wmo-cliënten. Voor de komende jaren is nog een aantal decentraliserende rijksmaatregelen te verwachten die de gemeente raken. Zo wordt gesproken over de decentralisatie van Beschermd Wonen en ook Maatschappelijke Opvang. De gemeente wordt dan verantwoordelijk voor deze taken. De invoering van de decentralisatie van Beschermd wonen is opnieuw uitgesteld. Er is nog geen nieuwe streefdatum bekend. Het blijft daarbij de vraag of het Rijk voldoende middelen beschikbaar gaat stellen. De indexatie van de tarieven en volumestijging nemen wij op als autonome ontwikkelingen in de kadernota.

Jeugdwet
De financiering van de Jeugdwet is een complex stelsel met een grote diversiteit aan producten. De grootste risico’s doen zich voor binnen de hoogspecialistische jeugdhulp. Deze vorm van jeugdhulp kenmerkt zich door een relatief laag aantal jongeren, maar zeer hoge kosten per traject. Hierdoor kunnen de lasten sterk fluctueren bij relatief kleine wijzigingen in het aantal cliënten. Inmiddels is een eerste versie van het Jeugddashboard beschikbaar. Dit dashboard moet bijdragen aan een beter inzicht in de ontwikkeling en voorspelbaarheid van de lasten. De indexatie van de tarieven en volumestijging nemen wij op als autonome ontwikkelingen in de kadernota.

Hervormingsagenda
De Hervormingsagenda Jeugd bevat een groot pakket afspraken om de jeugdzorg te verbeteren en financieel houdbaar te krijgen. Een deel van de maatregelen uit de hervormingsagenda zijn al geïmplementeerd. Ondanks de al genomen maatregelen blijven de kosten Jeugd jaarlijks toenemen en is de besparing vanuit de hervormingsagenda hoogstwaarschijnlijk niet te realiseren. Begin 2025 is het rapport Advies Deskundigencommissie Hervormingsagenda Jeugd gepubliceerd. Dit rapport concludeerde dat het niet wenselijk en niet haalbaar is om de beoogde besparingen vanaf 2026, zoals opgenomen in het meerjarig financieel kader in de Hervormingsagenda Jeugd, te handhaven. Het vorige kabinet nam het advies van de commissie Van Ark over de Hervormingsagenda Jeugd serieus en heeft dit verwerkt in de Voorjaarsnota 2025 van het Rijk. Er zijn toen extra middelen toegekend aan het gemeentefonds voor de jaren 2025-2027 om de grootste financiële druk bij gemeenten te verlichten. Vanaf 2028 verwacht het kabinet structurele besparingen, maar de VNG vindt deze verwachtingen te ambitieus. Daarom komt er, op verzoek van de VNG, een tweede advies van de commissie Van Ark in het eerste kwartaal van 2027. Dit zal gaan over de voortgang van de hervormingen, financiële compensatie en een realistisch financieel kader vanaf 2028.

Participatiewet
Het risico ligt met name bij economische ontwikkelingen en mogelijke huisvesting van extra statushouders. Een economische neergang kan leiden tot een stijging van de werkloosheid en daarmee tot een toename van het aantal inwoners dat een beroep doet op de Participatiewet, bijvoorbeeld voor een bijstandsuitkering of re-integratievoorzieningen. Ook de huisvesting van extra statushouders kan leiden tot een toename van het beroep op de Participatiewet.

Onderhoud kapitaalgoederen € 775.000 (OHP)
Voor uitvoering van onderhoudsplannen zijn vooruitlopend op de onderzoeksrapporten naar de kwaliteit en het integraal beheer van onze kapitaalgoederen, extra middelen beschikbaar gesteld. Op basis van de onderzoeksrapporten blijkt dat de beschikbaar gestelde middelen, voor het onderdeel vervangingsinvesteringen niet toereikend zijn. De onderhoudsbudgetten zijn wel toereikend. Een deel van de vervangingsinvesteringen is inmiddels opgenomen in de begroting. Daardoor is het risico iets lager. Bij de plannen die de raad voor de langere termijn (10-20 jaar) vaststelt of heeft vastgesteld zien wij echter prijsrisico's ontstaan.
Strategisch beleid hoe om te gaan met vastgoed specifiek en gemeentelijke bezittingen in brede zin, is een maatregel die wordt getroffen om mogelijke risico’s op dit onderwerp te beheersen.

Projecten € 7,8 miljoen (P)
De gemeente voert op dit moment diverse projecten uit en bereidt nieuwe projecten voor, waardoor de projectenportefeuille groeit. Ook in de komende jaren starten of worden grote en middelgrote projecten uitgewerkt. Denk hierbij vooral aan de herinrichting van wegen, het Pastorieplein, aanleg fietspaden en de verbouw van Kerk op de Hoogte. Voor een aantal projecten hebben wij middelen gereserveerd in de reserve dynamische investeringsagenda, maar deze ramingen zijn niet altijd toereikend. Daarom beoordelen wij per project de haalbaarheid, betaalbaarheid en schaalbaarheid. In de voorbereidingsfase zijn risico’s vaak groter omdat veel factoren nog niet vaststaan. Ook ontstaan uitdagingen in de planning zoals netwerkcongestie, afhankelijkheid van de beschikbaarheid van capaciteit bij kabel- en leidingenbedrijven of stikstof. Tot slot kunnen kosten op het moment van aanbesteding mee- of tegenvallen. Projecten brengen verschillende risico’s met zich mee die de voortgang of realisatie kunnen beïnvloeden. Dit betreft risico’s in de voorbereiding, de kwaliteit en de volledigheid van de aanbesteding. Denk hierbij aan onverwachte kosten, lagere inkomsten, technische of juridische knelpunten en de complexiteit van samenwerking met meerdere stakeholders. 

Zodra wij in de uitvoering zitten, worden risico’s concreet: ze doen zich daadwerkelijk voor óf ze vallen weg. Op dit moment zien we een verhoging in het risicobedrag. Dit wordt veroorzaakt door het toevoegen van meerdere grote projecten die allen nog in de voorbereiding zitten. Dit zijn met name verkeersmatige projecten, inclusief fietspaden. De inrichting van het Pastorieplein en de transitie van Kerk op de Hoogte naar Theater op de Hoogte resteren nog uit het project Centrum Wolvega. Wij verwachten meer duidelijkheid in de loop van 2027 over diverse projecten.

Verbonden partijen en gerelateerde projecten € 362.500 (VP)
De paragraaf verbonden partijen vraagt vanuit het oogpunt van risicobeheersing de nodige aandacht omdat de invloed op deze partijen verloopt via besturen van gemeenschappelijke regelingen en stichtingen of de aandeelhouders en de raden van commissarissen en/of toezicht. Dat betekent ook dat de directe invloed op de uitzetting van hun begroting beperkt is, wat weer van invloed is op onze begroting.
Ten aanzien van de verbonden partijen blijft extra aandacht noodzakelijk voor de uitvoeringsorganisatie FUMO en de Veiligheidsregio Fryslân (VRF). Deze samenwerkingsverbanden zijn van rijkswege verplicht gesteld en gelden dus voor de 18 Friese gemeenten. De invloed die als individuele gemeente kan worden uitgeoefend is (zeer) beperkt. De OWO-samenwerking heeft een positief effect als vanuit een gezamenlijk belang kan worden opgetrokken. Ook in de overige samenwerkingsverbanden zien we dat gemeenten elkaar steeds beter vinden. 

Overige onzekerheden en risico's € 495.000 (OVERIG) 
Overige risico’s in de bedrijfsvoering zijn: frictiekosten personeel, veiligheids- en aansprakelijkheidsrisico’s en urenramingen op exploitatie ontlastende onderdelen van de begroting, zoals de grondexploitaties, afval en riolering. Tijdig beheersmaatregelen treffen, door bijvoorbeeld een juiste verhouding vast en flexibel personeel in dienst te hebben, voorkomt structurele risico’s in de exploitatie. Ook het treffen van technische beheermaatregelen en het optimaliseren van bedrijfsprocessen zorgen voor een lager risico.

Kengetallen

Terug naar navigatie - Paragraaf Weerstandsvermogen en Risicobeheersing - Kengetallen

Met ingang van 2016 zijn een vijftal financiële kengetallen verplicht gesteld. Dit onder andere om de financiële positie van de gemeente voor de raad inzichtelijker en beter vergelijkbaar te maken. Het gaat om de netto schuldquote, de solvabiliteitsratio en indicatoren met betrekking tot de grondexploitatie, structurele exploitatieruimte en belastingcapaciteit.
Kengetallen hebben een signalerende functie, geven inzicht in de financiële positie en over de weerbaarheid en wendbaarheid van een gemeente. Zoals opgenomen in de nota Financieel beleid sluiten we aan voor de verplichte kengetallen bij de signaleringswaarden uit de stresstest voor gemeenten. Ons streven is minimaal te voldoen aan categorie B. Over het algemeen kan worden gesteld dat categorie A het minst risicovol is en categorie C het meest.

Kengetal Categorie A Categorie B Categorie C
1. Netto schuldquote a. zonder correctie doorgeleende gelden < 90% 90 - 130% > 130%
b. met correctie doorgeleende gelden < 90%  90 - 130% > 130%
2. Solvabiliteitsratio > 50% 20 - 50% < 20%
3. Grondexploitatieruimte < 20% 20 - 35% > 35%
4. Structurele exploitatieruimte Eerste jaar en meerjarig > 0% Begroting en meerjarig 0% Begroting en meerjarig < 0%
5. Belastingcapaciteit < 95% 95 - 105% > 105%

Als de uitkomst van één van de kengetallen uit de pas schiet, wil dat niet zeggen dat we financieel niet (langer) gezond zijn. Het is een mogelijke indicatie dat er (aanvullende) beheersmaatregelen moeten worden getroffen of herijkt.
In onderstaand overzicht wordt het verloop van de kengetallen weergegeven:

Kengetallen Rekening Begroot Begroot MJB MJB MJB Categorie
2025 2026* 2027 2028 2029 2030 (peiljaar 2027)
1 Netto schuldquote 19,63% 21,66% 24,24% 26,64% 26,78% 27,78% A
Netto schuldquote (gecorrigeerd) 19,61% 21,65% 24,22% 26,63% 26,76% 27,77% A
2 Solvabiliteitsratio 50,11% 51,54% 53,76% 58,63% 54,62% 57,09% A
3 Grondexploitatie 8,54% 7,77% 4,63% 1,82% 0,93% 0,91% A
4 Structurele exploitatieruimte 4,17% -1,62% 1,61% 0,41% -0,49% -0,20% C
5 Belastingcapaciteit 80,06% 88,40% 86,69% 86,69% 86,69% 86,69% A
* betreft de geactualiseerde begroting 2026

Toelichting kengetallen

Terug naar navigatie - Paragraaf Weerstandsvermogen en Risicobeheersing - Toelichting kengetallen

Basis voor deze kengetallen is de geprognosticeerde balans voor de jaren 2027-2030. Deze staat onder 'Uiteenzetting van de financiële positie'. De wijzigingen die na de vaststelling van de begroting door de raad zijn genomen, zijn hierin niet verwerkt.

1. Netto schuldquote en de netto schuldquote gecorrigeerd voor alle verstrekte leningen
De netto schuldquote weerspiegelt het niveau van de schuldenlast van de gemeente ten opzichte van de eigen middelen. De netto schuldquote geeft een indicatie van de druk van de rentelasten en de aflossing op de exploitatie. Omdat bij leningen onzekerheid kan bestaan of ze allemaal terug worden betaald, wordt bij de berekening van de netto schuldquote onderscheid gemaakt door het kengetal te berekenen, zowel inclusief als exclusief de doorgeleende gelden. Een schuldquote van 100% wordt over het algemeen als grens gezien tussen acceptabel en in toenemende mate risicovol. Wij zitten ruimschoots onder die grens.

2. Solvabiliteitsratio
Dit kengetal geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. De solvabiliteitsratio is een kengetal dat weergeeft welk deel van het gemeentelijk vermogen is gefinancierd met eigen vermogen. Ook bij dit kengetal komen we voor de komende vier jaren uit boven ons streefpercentage van minimaal 20%. In de periode 2027-2030 zitten we zelfs in categorie A wat betreft de signaleringswaarden.

3. Kengetal grondexploitatie
Het kengetal geeft in een percentage aan hoe groot het geïnvesteerde bedrag is ten opzichte van de totale baten. De afgelopen jaren is gebleken dat grondexploitatie een forse impact kan hebben op de financiële positie van een gemeente. Ook dit kengetal scoort in categorie A bij ons.

4. Structurele exploitatieruimte
Voor de beoordeling van het structurele en reële evenwicht van de begroting wordt onderscheid gemaakt tussen structurele en incidentele lasten. Incidentele baten en lasten betreffen die posten die het begrotingssaldo incidenteel beïnvloeden. Het gaat om eenmalige zaken en om (meerjarige) projecten of subsidies als deze eveneens het karakter van tijdelijkheid of eindig doel hebben. Voorbeelden van structurele lasten zijn de personeelslasten, kapitaallasten en bijdragen aan gemeenschappelijke regelingen. Bij structurele baten gaat het onder andere om de Algemene uitkering van het gemeentefonds en eigen belastinginkomsten. Het kengetal 'structurele exploitatieruimte' geeft aan hoe groot de structurele vrije ruimte binnen de vastgestelde begroting is. Daarnaast geeft dit kengetal ook aan of de gemeente in staat is om structurele tegenvallers op te vangen dan wel of er nog ruimte is voor nieuw beleid. In deze planperiode hebben we nog steeds te maken met een terugval in onze inkomsten vanuit het gemeentefonds. Om die reden zien we vanaf 2029 een negatief begrotingssaldo ontstaan. Omdat de categorisering uitgaat van de meerjarenraming, moeten we constateren dat we voor dit kengetal in categorie C vallen.

5. Belastingcapaciteit
De ruimte die een gemeente heeft om zijn belastingen te verhogen, wordt vaak gerelateerd aan de totale woonlasten. Het Coelo publiceert deze lasten ieder jaar in de Atlas van de lokale lasten. Deze woonlasten zijn de optelsom van de OZB, de rioolheffing en afvalstoffenheffing voor een woning met gemiddelde WOZ-waarde in die gemeente. De belastingcapaciteit van gemeenten wordt berekend door de totale woonlasten meerpersoonshuishouden in jaar t te vergelijken met het landelijk gemiddelde in jaar t-1 en uit te drukken in een percentage. Zoals uit de tabel blijkt, zijn de woonlasten voor 2027 in onze gemeente (€ 949) lager dan het landelijk gemiddelde van € 1.095 (=100%) van het belastingjaar (normjaar 2026).

Paragraaf Onderhoud Kapitaalgoederen

Inleiding

Terug naar navigatie - Paragraaf Onderhoud Kapitaalgoederen - Inleiding

Onze gemeente heeft een flink aantal vierkante kilometers aan openbare ruimte in beheer. Er wordt gewoond, gewerkt en gerecreëerd. Om dat mogelijk te maken wordt geïnvesteerd in kapitaalgoederen. De kwaliteit van de kapitaalgoederen en het onderhoud ervan is bepalend voor het voorzieningenniveau en uiteraard voor de (jaarlijkse) lasten.

Kwaliteitsambitie Openbare Ruimte

Terug naar navigatie - Paragraaf Onderhoud Kapitaalgoederen - Kwaliteitsambitie Openbare Ruimte

Handboek Inrichting Openbare Ruimte (HIOR)
De gemeente werkt aan een Handboek Inrichting Openbare Ruimte (HIOR) waarin uitgangspunten en kwaliteitseisen voor de inrichting van de openbare ruimte worden vastgelegd. Het HIOR draagt bij aan een duurzame, veilige, toegankelijke en beheerbare openbare ruimte. Daarnaast zorgt het voor een eenduidige werkwijze bij nieuwe ontwikkelingen, herinrichtingsprojecten en vervangingsopgaven. Hierbij wordt nadrukkelijk aandacht besteed aan thema's als klimaatadaptatie, biodiversiteit, verkeersveiligheid en circulariteit. De vaststelling van het HIOR is gepland in 2027.

Wegen

Terug naar navigatie - Paragraaf Onderhoud Kapitaalgoederen - Wegen

Algemeen
Het totale oppervlak van asfalt en straatstenen wat de gemeente beheert is ongeveer 2.557.000 m2 groot. Hiervan ligt 130 km aan wegen binnen de dorpen. Buiten de dorpen liggen nog eens 285 km aan wegen die de dorpen met elkaar verbinden. Ook liggen er binnen de gemeente fietspaden met een totale lengte van 85 km. Daarnaast is de gemeente verantwoordelijk voor het onderhoud van 2.140.000 m2 aan bermen en 442 km aan sloten waar water in staat. 

Ontwikkeling wegen
In 2015 is door provincie Fryslân en Wetterskip Fryslân een plan gemaakt tegen bodemdaling. Doordat de zomers steeds droger worden komt het water in de bodem steeds lager te staan. Het veen wat in de bodem zit verdwijnt als het uitdroogt. Hierdoor zakt de bodem en ook de daarop liggende wegen. De verwachting is dat bodemdaling de komende jaren leidt tot een toenemende onderhoudsbehoefte en hogere kosten. Op locaties waar wegen blijven verzakken, wordt steeds nadrukkelijker de afweging gemaakt tussen intensiever onderhoud en volledige vervanging. Daarbij wordt ook gekeken naar innovatieve oplossingen, zoals lichtgewicht wegconstructies die beter bestand zijn tegen verzakkingen in de ondergrond.

In 2025 zijn we gestart met een pilot onderzoek naar de Zeedijk. Op deze veenweg komen alle uitdagingen waar we mee te maken hebben samen. De verwachte onderzoeksresultaten moeten inzicht bieden in de technische mogelijkheden, effecten en kosten van het beheer en de vervanging van veenwegen. Deze kennis wordt gebruikt bij toekomstige beleids- en investeringsbeslissingen. Resultaten verwachten we in 2027.

Onderhoud
De kwaliteit van het wegennet wordt periodiek gemonitord aan de hand van inspecties en de vastgestelde kwaliteitsniveaus. Op basis hiervan wordt een meerjarig onderhoudsprogramma opgesteld, gericht op het behoud van de afgesproken kwaliteit en verkeersveiligheid. Uit het onderzoek naar het budget onderhoud asfaltwegen is gebleken dat er de komende jaren structureel meer moet worden geïnvesteerd in het onderhoud van wegen. Zo kan de afgesproken kwaliteit worden gehandhaafd. De aangevraagde gelden hiervoor zijn verwerkt in de begroting.

Investeringen
Naast de stijgende kosten voor het onderhoud kijken we ook naar de kosten voor het vervangen van wegen. Hier zijn geen structurele middelen voor beschikbaar. Het vervangen van een weg wordt via afzonderlijke investeringsvoorstel aan de gemeenteraad voorgelegd. De verwachting is dat de investeringen in wegen ook na 2027 op een hoog niveau blijven. Hierbij nemen we afspraken uit het coalitieakkoord mee in onze planning. De belangrijkste oorzaken voor vervanging zijn de voortgaande bodemdaling in de veengebieden en de veroudering van delen van het wegennet.

Om de gevolgen van bodemdaling zo effectief mogelijk aan te pakken, werkt de gemeente samen met Wetterskip Fryslân aan een betere afstemming van beheer- en onderhoudswerkzaamheden. Hierbij wordt gezocht naar integrale oplossingen waarbij wegbeheer en waterbeheer elkaar versterken.

Groen

Terug naar navigatie - Paragraaf Onderhoud Kapitaalgoederen - Groen

Groen komt in vele vormen terug in de openbare ruimte en draagt bij aan een gezondere leefomgeving. Het totale areaal groen binnen de gemeente bedraagt ongeveer 114 hectare. Het grootste areaal bevindt zich in de woongebieden. Langs de plattelandswegen staan de meeste bomen. Het beheer voeren wij uit op basis van een kwaliteit gestuurd (groen)beheersysteem. Het groenbeheer is onder te verdelen in verzorging (kwaliteit onderhoud) en technische staat (kwaliteit inrichting). Conform het integraal beheerplan openbare ruimte (IBOR) voeren wij het onderhoud uit op beeldkwaliteitsniveau B.

Elk jaar laten wij een derde van de bijna 30.000 bomen inspecteren. De kwaliteit van de bomen, de beplanting en de gazons is erg afhankelijk van het klimaat. De effecten van een droge zomer zijn later zichtbaar en vooraf niet te voorspellen. Met de jaarlijkse inspecties ontstaat er een actueel beeld van de kwaliteit van de bomen en eventuele veiligheidsrisico's. De normale werkzaamheden, met betrekking tot bomen, zijn afgestemd op het bomenbeleidsplan.

Bestrijding invasieve exoten
We zien een toename van invasieve exoten. De bestrijding van deze soorten vraagt in de toekomst om meer inzet. Enkele voorbeelden hiervan zijn: Reuzenberenklauw, waternavel, Japanse duizendknoop en de gevlekte Amerikaanse rivierkreeft.

Ecologisch bermbeheer
Sinds 2024 worden de bermen buiten de bebouwde kom ecologisch beheerd. Dit betekent onder andere dat het gras na het maaien wordt afgevoerd. We geven verschillende kruidensoorten hiermee meer ruimte om te kunnen groeien. Deze kruiden zijn op hun beurt weer essentieel voor verschillende bestuivers en daarmee essentieel voor de gezondere leefomgeving. Elk jaar worden de effecten van het ecologisch bermbeheer geïnventariseerd. De gemeenteraad wordt geïnformeerd over de uitkomsten van deze evaluatie. Het ecologisch berm- en slootonderhoud buiten de bebouwde kommen wordt in 2026 opnieuw aanbesteed. Het beheer wordt aangepast op basis van inmiddels behaalde resultaten.

Civiele kunstwerken

Terug naar navigatie - Paragraaf Onderhoud Kapitaalgoederen - Civiele kunstwerken

Bruggen, onderdoorgangen, steigers en een monumentale sluis
De gemeente Weststellingwerf heeft momenteel 71 bruggen in beheer en onderhoud. Hiervan worden 3 betonnen verkeersbruggen gezamenlijk beheerd met de gemeenten Steenwijkerland, De Fryske Marren en Ooststellingwerf. Het bruggenbestand bestaat uit 1 elektrisch bedienbare ophaalbrug, 29 vaste verkeersbruggen, 3 kleine beweegbare ophaalbruggen en 38 kleine vaste bruggen voor fietsers en voetgangers.

Naast de bruggen beheren wij de aanlegsteigers en een trailerhelling in de passantenhaven van de Driewegsluis in Nijetrijne. Verder bestaat ons areaal uit 13 steigers en een monumentale keersluis (Rijksmonument).

Periodiek wordt onderhoud uitgevoerd aan de bruggen, steigers en overige kunstwerken. Daarnaast wordt het areaal eenmaal per vijf jaar visueel geïnspecteerd door een externe partij. Op basis van een instandhoudingsinspectie is een geactualiseerd Meerjarenonderhoudsplan (MJOP) opgesteld. Op basis van het MJOP worden in 2027 onderhoudswerkzaamheden uitgevoerd aan 24 bruggen.

Oevers en kades

Terug naar navigatie - Paragraaf Onderhoud Kapitaalgoederen - Oevers en kades

In 2026 zou, op basis van de geïnspecteerde oevers en kades, een meerjarig onderhoudsplan worden opgesteld. Door personele omstandigheden is het plan niet in 2026 afgerond. Dit staat gepland voor 2027.

De damwand van de Driewegsluis vraagt onze aandacht. We houden de damwand extra in de gaten en daar waar nodig voeren we reparaties uit. In 2027 beoordelen we de situatie opnieuw en komen waar nodig bij de voorjaarsnota/kadernota met een aanvraag. Mogelijke risico's zijn:

  • De onderhoudskosten nemen toe;
  • De klachten over de slechte staat nemen toe;
  • Het risico op schadeclaims van schade aan boten nemen toe;
  • Een aanlegverbod moet worden ingesteld.

Openbare verlichting

Terug naar navigatie - Paragraaf Onderhoud Kapitaalgoederen - Openbare verlichting

De gemeente Weststellingwerf heeft in totaal 4.519 lichtmasten in eigendom en beheer. Het beheer en onderhoud is per 1 april 2025 opnieuw aanbesteed. Met onderhoud bedoelen wij het reinigen en schilderen van masten en armaturen. Ook het oplossen van storingen aan de openbare verlichting en vervangen van masten en armaturen valt onder deze aanbesteding. In 2027 worden ruim 750 lichtmasten gereinigd in Wolvega.  De vervanging van verlichting door ledverlichting is grotendeels voltooid.

Riolering

Terug naar navigatie - Paragraaf Onderhoud Kapitaalgoederen - Riolering

Wij moeten ons houden aan de wettelijke taken voor het inzamelen, het afvoeren en behandelen van afvalwater, hemelwater en grondwater (zie ook programma 7).
Ons uitgangspunt is om alle werkzaamheden op een doelmatige wijze uit te voeren. Als het mogelijk is, voeren wij de werkzaamheden in OWO-verband uit. Ook werken wij met alle Friese gemeenten, Wetterskip, provincie en Vitens aan maatregelen voor een toekomstbestendige Friese waterketen. Dit is vastgelegd in het Fries bestuursakkoord waterketen (FBWK).

Alle gegevens over de riolering hebben wij vastgelegd in een beheersysteem. Uit dit systeem halen wij een meerjarig overzicht voor het uitvoeren van onderhoud en de vervanging. Dit leggen wij vast in deze begroting en in een investeringsplan (zie programma 7).

De aanleg van nieuwe riolering en aanpassingen zijn de komende jaren gericht op het klimaatbestendig maken van de leefomgeving.

Tractiemiddelen

Terug naar navigatie - Paragraaf Onderhoud Kapitaalgoederen - Tractiemiddelen

De gemeente beschikt over een meerjarig vervangingsprogramma voor tractiemiddelen. Bij vervanging wordt, waar mogelijk en doelmatig, gekozen voor de meest duurzame variant.

Door de toename van het aantal elektrische voertuigen worden extra laadpunten op de gemeentewerf gerealiseerd. Op de daken van de gemeentewerf liggen zonnepanelen, waardoor een deel van de benodigde energie duurzaam en lokaal wordt opgewekt en kan worden ingezet voor het laden van elektrische voertuigen. Daarnaast worden voorbereidingen getroffen voor de uitbreiding van de kapschuur, zodat voertuigen en materieel onder dak kunnen worden gestald. Hiermee wordt niet alleen bijgedragen aan duurzaam beheer, maar ook aan een langere levensduur van het materieel. 

Gebouwen

Terug naar navigatie - Paragraaf Onderhoud Kapitaalgoederen - Gebouwen

Het gemeentelijk vastgoed wordt beheerd overeenkomstig de uitgangspunten uit de notitie Strategisch omgaan met gemeentelijk vastgoed. Daarbij wordt onderscheid gemaakt tussen functionele panden, die bijdragen aan de uitvoering van gemeentelijke taken, en niet-functionele panden, die op termijn voor afstoting in aanmerking kunnen komen.

Het beheer en onderhoud vindt plaats op basis van meerjarenonderhoudsplannen (MJOP's), opgesteld aan de hand van inspecties conform NEN 2767. Voor functionele panden wordt een sober en doelmatig onderhoudsniveau gehanteerd, zodat deze geschikt blijven voor het beoogde gebruik. Niet-functionele panden worden in principe afgestoten. Zolang afstoting nog niet heeft plaatsgevonden, wordt het onderhoud tot een minimum beperkt en worden uitsluitend maatregelen uitgevoerd die noodzakelijk zijn om het pand veilig en wettelijk in stand te houden.

De huidige uitgangspunten voor beheer en onderhoud blijven van toepassing totdat het geactualiseerde gemeentelijk vastgoedbeleid is vastgesteld. De ontwikkeling van dit beleid, inclusief de uitwerking van de verduurzamingsopgave, is opgenomen in programma 8.

Beschikbare middelen voor het onderhoud

Terug naar navigatie - Paragraaf Onderhoud Kapitaalgoederen - Beschikbare middelen voor het onderhoud
Naam beheerplan Beleidsdocument Looptijd Lasten (begroting 2027) X € 1.000 Is er achterstallig onderhoud? Zo ja, hoeveel?
Tractiemiddelen N.v.t. (MJOP Tractiemiddelen) 2025-2028 176 Nee N.v.t.
Gebouwen Notitie “Strategisch omgaan met gemeentelijkvastgoed” Doorlopend 481 Nee N.v.t.
(Asfalt)Wegen Integraal Beheerplan Openbare Ruimte Doorlopend 1.382 Nee N.v.t.
Elementenverharding Integraal Beheerplan Openbare Ruimte Doorlopend 789 Nee N.v.t.
Openbare verlichting Nota openbare verlichting Doorlopend 60 Nee N.v.t.
Bruggen en duikers Integraal Beheerplan Openbare Ruimte Doorlopend 169 Nee N.v.t.
Openbaar groen Integraal Beheerplan Openbare Ruimte Doorlopend 1.524 Nee N.v.t.
Riolering GRP 2021 - 2025 2021-2025* 387 Nee N.v.t.
*Geen wettelijke verplichting meer, wordt opgenomen onder het omgevingsplan.

Paragraaf Financiering

Inleiding

Terug naar navigatie - Paragraaf Financiering - Inleiding

Het doel van deze paragraaf is om informatie te verstrekken over het treasurybeleid en de beheersing van de financiële risico’s. Treasury betreft alle financiële vermogenswaarden, de financiële geldstromen, de financiële posities en de hieraan verbonden risico’s. Treasury richt zich vervolgens op het besturen, beheersen van, het verantwoorden en toezicht houden op de hiervoor genoemde aspecten.
Wettelijke kaders voor gemeentelijk treasurybeleid vinden we terug in de Wet financiering decentrale overheden (Wet fido), de Wet houdbare overheidsfinanciën (Wet hof), de Algemene wet bestuursrecht (Awb) en in de Gemeentewet met de daaruit afgeleide financiële verordening.
Vanwege de publieke taak van de gemeente gaan we bedachtzaam om met publieke middelen en zijn we transparant over de besteding hiervan. Risicobeheersing is daarbij van groot belang. Mogelijke renterisico’s beheersen we via de kasgeldlimiet en de renterisiconorm. Verder stellen we strikte eisen aan het uitzetten van liquide middelen: leningen en garanties mogen we in principe alleen verstrekken voor de uitoefening van de publieke taak. Voor het overige houden we eventuele overtollige middelen aan in ’s rijks schatkist (als gevolg van het verplicht schatkistbankieren) zodat deze beschikbaar blijven voor de uitoefening van de publieke taak.

De uitgangspunten

Terug naar navigatie - Paragraaf Financiering - De uitgangspunten

Sinds de invoering van het schatkistbankieren zijn uitzettingen door gemeenten niet mogelijk. Enige uitzondering hierop is dat gemeenten wel geld mogen uitlenen aan andere Nederlandse Overheden. Door een goede (korte en lange termijn) liquiditeitsprognose te hebben, kunnen gemeenten in het aantrekken van geld sturen op het (tijdig) beschikbaar hebben van lang of kort geld. Op dit moment is de rente licht oplopend. Met de huidige rentestand blijven de renterisico’s die gemeenten daarbij lopen overzichtelijk. 

Kasgeldlimiet

Terug naar navigatie - Paragraaf Financiering - Kasgeldlimiet

De kasgeldlimiet vormt de bovengrens waarmee een tijdelijk liquiditeitstekort gefinancierd kan en mag worden met een kortlopende geldlening (korter dan 1 jaar). Als het liquiditeitstekort structureel dreigt te worden, moet er een langlopende geldlening worden aangetrokken. De kasgeldlimiet is vastgesteld op 8,5% van het begrotingstotaal. Het doel van de limiet is de vlottende schuld (kortlopende leningen) te beperken. De berekening van de kasgeldlimiet voor de komende jaren is als volgt:

x € 1.000
Kasgeldlimiet 2027 2028 2029 2030
Begrotingsvolume 116.914 111.333 109.459 110.818
Het bij het ministeriële regeling vastgestelde percentage 8,50% 8,50% 8,50% 8,50%
De kasgeldlimiet in euro's 9.938 9.463 9.304 9.420

Toelichting kasgeldlimiet

Terug naar navigatie - Paragraaf Financiering - Toelichting kasgeldlimiet

Kasgeldlimiet
Momenteel hebben we een hoog saldo schatkistbankieren. Hiertegenover hebben we ook een grote lijst met openstaande investeringen. Via een goede liquiditeitsbewaking monitoren wij beide. We verwachten, om aan de omvang van de investeringen te kunnen voldoen, dat we in 2029 een nieuwe langlopende geldlening gaan aantrekken. Hiermee blijven we de komende jaren binnen de kasgeldlimiet.

Schatkistbankieren
Door de wet fido zijn de decentrale overheden verplicht, boven het voor dat jaar geldende drempelbedrag, hun liquide middelen aan te houden in de schatkist. De hoogte van deze drempel bedraagt 2% van het jaarlijkse begrotingstotaal en bedraagt voor onze gemeente voor 2027 ongeveer € 2.338.280

Renterisicobeheer

Terug naar navigatie - Paragraaf Financiering - Renterisicobeheer

De renterisiconorm stelt een grens aan het te lopen renterisico op de vaste schuld. De risiconorm houdt in dat de jaarlijkse verplichte aflossingen en renteherzieningen niet hoger mogen zijn dan 20% van het begrotingstotaal.
Onze ruimte binnen deze norm is als volgt:

x € 1.000
Renterisiconorm 2027 2028 2029 2030
Begrotingsvolume 116.914 111.333 109.459 110.818
Het bij het ministeriële regeling vastgestelde percentage 20,00% 20,00% 20,00% 20,00%
Toegestane renterisiconorm 23.383 22.267 21.892 22.164
Renteherziening op vaste schuld (opgenomen) 0 0 0 0
Renteherziening op vaste schuld (uitgezet) 0 0 0 0
Aflossingen 3.345 3.345 3.345 4.345
Huidige renterisiconorm 3.345 3.345 3.345 4.345
Ruimte binnen de toegestane renterisiconorm 20.038 18.922 18.547 17.819

Kredietrisico op verstrekte gelden en gegarandeerde leningen

Terug naar navigatie - Paragraaf Financiering - Kredietrisico op verstrekte gelden en gegarandeerde leningen

De rentedragende leningen bestaan voornamelijk uit aan (voormalig) ambtenaren verstrekte hypothecaire geldleningen. De portefeuille krimpt omdat gemeenten geen hypothecaire geldleningen meer mogen verstrekken aan hun personeel. Jaarlijks wordt hierop afgelost. Het risico op de portefeuille is relatief klein, vanwege de hypothecaire zekerheden die tegenover de geleende gelden staan. 

Daarnaast hebben we verschillende (indirecte) garanties afgegeven. Op deze garantstellingen wordt in de regel regulier afgelost door de geldnemers. Met betrekking tot de gegarandeerde leningen betreft het veelal geldnemers in de zorg, sociale woningbouw of (sport)verenigingen. Omdat voor de leningen aan de woningcorporaties het Waarborgfonds Sociale Woningbouw (WSW) garant staat, is het kredietrisico voor de gemeente laag.

x € 1.000
Verstrekte geldleningen en gegarandeerde leningen Ultimo 2027
Rentedragende leningen 520
Gegarandeerde geldleningen (100%) 1.209
Indirect gegarandeerde geldleningen (WSW-achtervang-50%) 19.333
Totaal 21.062

Gemeentefinanciering

Terug naar navigatie - Paragraaf Financiering - Gemeentefinanciering

De gemeente hanteert een integrale financieringssystematiek. Dat wil zeggen dat we steeds kijken naar de totale financieringsbehoefte van de gemeente op enig moment. Bij de huidige verwachtingen over de renteontwikkeling (licht oplopend) wordt goed gekeken naar de liquiditeitsbehoefte. Deze zetten we vervolgens af tegen de opgave om de schuldpositie te verbeteren in absolute zin: uitgangspunt daarbij is een beheersbare schuld waarop op reguliere basis aflossingen plaatsvinden. We laten daarbij de kortlopende schuld niet onnodig hoog oplopen waardoor lang geld moet worden aangetrokken op een voor onze gemeente ongunstig moment: een evenwichtige spreiding van de aflossingen en rentebetalingen is belangrijk bij een beheersbare liquiditeitsbegroting.

Schuld als aandeel van de exploitatie
Ter bevordering van de onderlinge vergelijkbaarheid zijn overheden verplicht om volgens vooraf gestelde richtlijnen onder andere de netto-schuldquote als kengetal te publiceren in de paragraaf weerstandsvermogen en risicobeheersing.

Financieringsbehoefte

Terug naar navigatie - Paragraaf Financiering - Financieringsbehoefte

De financieringsbehoefte (financieringstekort of -overschot) geeft een indicatie of het aangaan van vaste geldleningen al dan niet noodzakelijk is. Op dit moment hebben wij nog voldoende liquide middelen beschikbaar. We houden het komende jaar de uitgaven van onze investeringen in de gaten om zo te bepalen of en wanneer wij een nieuwe langlopende lening nodig hebben. Gelet op de lopende investeringsambities verwachten we een nieuwe langlopende geldlening aan te moeten trekken in 2029. We blijven binnen de ruimte van de kasgeldlimiet.  

x € 1.000
Financieringsbehoefte per 31 december 2027 2028 2029 2030
Eigen vermogen 58.157 56.904 55.198 53.622
Voorzieningen 6.896 1.073 1.055 1.038
Vaste geldleningen 28.472 25.127 31.782 27.437
93.525 83.104 88.035 82.097
Vaste activa 86.107 84.192 83.195 83.074
Voorraden 5.203 2.001 1.001 1.001
Bijstelling op basis van geïnventariseerde risico's - - - -
91.310 86.193 84.196 84.075
Financieringstekort (-) danwel overschot (+) per 31 december 2.215 - 3.089 3.839 - 1.978

De wijze van rentetoerekening

Terug naar navigatie - Paragraaf Financiering - De wijze van rentetoerekening

In het volgende renteschema staat hoe voor alle jaren de rentetoerekening in deze begroting is vormgegeven. Het renteresultaat is verantwoord bij het Overzicht algemene dekkingsmiddelen, taakveld treasury.

x € 1.000
Renteschema 2027 2028 2029 2030
Externe rentelasten over de korte en lange termijn 1.342 1.487 1.630 1.705
Externe rentebaten 34 34 34 34
Totaal door te berekenen rente 1.308 1.453 1.596 1.671
Rente die doorberekend wordt aan de grondexploitaties 157 74 43 28
Rente over eigen financieringsmiddelen 0 0 0 0
Aan taakvelden toegerekende rente (renteomslag) 1.229 1.556 1.831 1.978
1.386 1.630 1.874 2.006
Renteresultaat op het taakveld treasury -77 -177 -278 -335

EMU saldo

Terug naar navigatie - Paragraaf Financiering - EMU saldo

Het EMU-saldo is het saldo van inkomsten en uitgaven met derden van de gemeente op transactiebasis in een bepaalde periode. Eenvoudig gezegd geeft het EMU-saldo aan of er in een bepaald jaar met reële transacties meer geld uitgegeven is dan er in dat jaar is binnengekomen, of dat er netto geld overgehouden is. Het EMU-saldo is daarmee een indicatie voor de ontwikkeling van de liquiditeits- en financiële positie (eigen vermogen en schulden) van de gemeente.

Het EMU-saldo van één jaar zegt relatief weinig, Een structureel negatief EMU-saldo is echter wel reden tot zorg; dit geeft aan dat de gemeente jaar-op-jaar meer geld uitgeeft dan de gemeente ontvangt. Andersom kan het ook onwenselijk zijn dat het EMU-saldo enkele jaren op rij een flink positief saldo vertoont. Dit geeft immers aan dat de gemeente mogelijk onnodig geld oppot, terwijl het geld besteed kan worden aan voorzieningen in de gemeente.

Het EMU-saldo vervult een rol bij de afspraken die in Europees verband zijn gemaakt over het toegestane maximale tekort ervan op nationaal niveau om de overheidsfinanciën in de Eurozone robuust te houden. In Nederland geldt een macro EMU-tekort voor de decentrale overheden van 0,27 procent van het bruto binnenlands product per jaar. 

Vier scenario's uitgelegd
Bij de gemeente kunnen zich vier scenario’s voordoen. Hierbij wordt benadrukt dat het bij het beoordelen van de scenario’s vooral gaat om de meerjarige ontwikkeling van het EMU-saldo.

Het EMU-saldo is positief:
De gemeente krijgt via reële transacties meer geld binnen dan dat ze uitgeeft. Dit schept ruimte om schulden af te lossen, te sparen en de reservepositie te verhogen. Daarmee draagt de gemeente positief bij aan het EMU-saldo van Nederland. 

Het EMU-saldo grenst aan 0:
De gemeente krijgt via reële transacties ongeveer evenveel geld binnen als dat er wordt uitgegeven.

Het EMU-saldo is negatief:
De gemeente geeft via reële transacties meer geld uit dan dat erbinnen komt. De gemeente zal schulden moeten maken, leningen moeten aantrekken, of het gespaarde geld moeten aanspreken. Ook kan het zijn dat het eigen vermogen (reserves) afneemt. Hierdoor draagt de gemeente negatief bij aan het EMU-saldo van Nederland.
Maar blijft onder de referentiewaarde: aangezien het EMU-saldo onder de referentiewaarde valt, is de bijdrage van de gemeente aan het EMU-saldo geen aandachtspunt mits de andere overheden zich ook aan hun referentiewaarden houden.

Het EMU saldo overschrijdt de referentiewaarde:
Aangezien het EMU-saldo boven de referentiewaarde uitstijgt, is de bijdrage van de gemeente aan het landelijke EMU-saldo een aandachtspunt. 

Het EMU-saldo voor Gemeente Weststellingwerf is negatief voor 2027 en bedraagt €-2.898.000

x € 1.000
EMU-saldo Begroting 2027
1. (+) Exploitatiesaldo vóór toevoeging aan c.q. onttrekking uit reserves (zie BBV, artikel 17c). 138
2. (-) Mutatie (im)materiële vaste activa 6.149
3. (+) Mutatie voorzieningen -427
4. (-) Mutatie voorraden (incl. bouwgronden in exploitatie) -3.540
5. (-) Verwachte boekwinst bij verkoop effecten en (im)materiële vaste activa 0
Berekend EMU-saldo -2.898

Paragraaf Bedrijfsvoering

Privacy en informatieveiligheid

Terug naar navigatie - Paragraaf Bedrijfsvoering - Privacy en informatieveiligheid

Het digitale dreigingslandschap ontwikkelt zich voortdurend en wordt steeds complexer. Om het vertrouwen van inwoners en ondernemers te behouden, is het essentieel dat wij de digitale veiligheid van onze organisatie blijvend waarborgen. Het versterken en onderhouden van het bewustzijn rondom informatiebeveiliging en privacy, evenals het vergroten van de kennis hierover, is daarom een continu proces dat blijvende aandacht vraagt.

Komend jaar willen we inzetten op:

1) Onze medewerkers (blijven) trainen op het gebied van privacy en informatiebeveiliging. 

2) Verder inrichten van onze informatiebeveiligingsorganisatie ten behoeve van groeien naar volwassenheidsniveau 3 van de Baseline Informatiebeveiliging Overheid 2.0.

3) Een doorlopend security awareness programma inzetten waarin medewerkers doormiddel van verschillende (phishing)testen getraind worden om phishing zo veel mogelijk te herkennen.

4) Verder vormgeven/implementeren van nieuwe wetten zoals onder andere AI-act, Cyberbeveiligingswet (Cbe) en de Wet weerbaarheid kritieke entiteiten (Wwke).

Samenwerking bedrijfsvoering

Terug naar navigatie - Paragraaf Bedrijfsvoering - Samenwerking bedrijfsvoering

We richten ons op de verdere uitrol van de thema’s uit de Informatievisie (I-visie). Daarbij hanteren wij het principe van de smart follower: ontwikkelingen die door de VNG, leveranciers en andere relevante partijen worden geïnitieerd, worden actief gevolgd en, wanneer deze aantoonbare meerwaarde bieden voor onze gemeente, geïmplementeerd.

De thema’s uit de I-visie hebben betrekking op digitale dienstverlening, informatieveiligheid en privacy, de doorontwikkeling van de bedrijfsvoering en datagedreven werken. Gezien de financiële uitdagingen vraagt het realiseren van deze ambities om creativiteit en een zorgvuldige afweging van prioriteiten. Waar mogelijk wordt aangesloten bij bestaande initiatieven, zoals het programma Dienstverlening en het project Bedrijfscontinuïteit.

Op het gebied van informatieveiligheid wordt gestart met het project Role Based Access (RBA), waarmee autorisaties beter worden afgestemd op rollen en verantwoordelijkheden binnen de organisatie. Daarnaast wordt aandacht besteed aan procesgericht en zaakgericht werken. Beide projecten dragen bij aan een veilige, efficiënte en toekomstbestendige informatievoorziening en ondersteunen de verdere professionalisering van de organisatie.

Rechtmatigheid

Terug naar navigatie - Paragraaf Bedrijfsvoering - Rechtmatigheid

De gemeente stelt een eigen rechtmatigheidsverantwoording op als onderdeel van de jaarstukken. In het derde kwartaal van 2027 worden het controleprotocol en normenkader aan uw raad voorgelegd. Hierin staat alle wet- en regelgeving, inclusief toetsingscriteria, waarover verantwoording wordt afgelegd.

De basis voor de rechtmatigheidsverantwoording zijn de interne controles rechtmatigheid die worden uitgevoerd. De interne beheersing en controlewerkzaamheden liggen zoveel als mogelijk in de teams zelf. Daarop aanvullend wordt onafhankelijk de verbijzonderde interne controle uitgevoerd.

De rechtmatigheidsverantwoording ziet toe op drie rechtmatigheidscriteria, namelijk achtereenvolgens het voorwaardencriterium (voldoen we aan het vastgestelde normenkader), begrotingscriterium (blijven we binnen de begrotingskaders, zo niet melden we dit zo snel mogelijk via de voorjaarsrapportage, de najaarsrapportage of de jaarrekening) en Misbruik en Oneigenlijk gebruik criterium (hebben we beleid ingericht om Misbruik & Oneigenlijk gebruik te voorkomen en handhaven we indien nodig (proportioneel)).

In de paragraaf bedrijfsvoering van de jaarrekening wordt een nadere toelichting gegeven op het rechtmatigheidsoordeel 2027.

Onderzoeken doelmatigheid en doeltreffendheid bestuur

Terug naar navigatie - Paragraaf Bedrijfsvoering - Onderzoeken doelmatigheid en doeltreffendheid bestuur

Op basis van artikel 213A van de Gemeentewet doet het college jaarlijks onderzoek naar de doelmatigheid en doeltreffendheid van gevoerde bestuur. Ook in 2027 doen we intern een dergelijk onderzoek. Over de uitkomsten en de opvolging van de uitkomsten van de onderzoeken informeren wij u via de controlecommissie.

Ook vanuit de Rekenkamer en de accountant worden jaarlijks onderzoeken gedaan. De aanbevelingen die daaruit naar voren komen worden centraal vastgelegd. Over de afhandeling van die aanbevelingen rapporteren wij twee keer per jaar aan de controlecommissie.

Organisatieontwikkeling

Terug naar navigatie - Paragraaf Bedrijfsvoering - Organisatieontwikkeling

In lijn met het coalitieprogramma is de organisatieontwikkeling geëvalueerd. De aanbevelingen uit het rapport van TwynstraGudde zijn overgenomen en vormen een belangrijke basis voor de verdere ontwikkeling van onze organisatie.

In 2027 gaan we verder met de uitvoering en borging van deze aanbevelingen. Daarbij werken we onder andere aan de doorontwikkeling van de teamleidersrol, het versterken van eigenaarschap, sturing en samenwerking, dienstverlening en het verder professionaliseren van programmatisch werken. Dit werkt ook door in de samenstelling van enkele teams. 

Daarnaast ligt de nadruk op het borgen van integrale samenhang. We verbinden de verschillende ontwikkelingen, programma’s en organisatiedoelen tot één herkenbare beweging richting 2030. Zo kunnen we beter prioriteren en sturen op samenhang, impact, capaciteit en middelen.


Uitvoering Human Resources Management (HRM)

Terug naar navigatie - Paragraaf Bedrijfsvoering - Uitvoering Human Resources Management (HRM)

De organisatiemissie Welzijn in Weststellingwerf vormt de kapstok voor ons HRM-beleid. Medewerkers staan daarbij centraal. Wij bieden een veilige, gezonde en prettige werkomgeving waarin medewerkers verantwoordelijkheid nemen en met lef en daadkracht hun werk uitvoeren. Om dit te ondersteunen investeren wij zowel in systemen als in de ontwikkeling van onze mensen. Zo hebben wij recent onze functiewaarderingssystematiek geactualiseerd en blijven wij ons personeelsinformatiesysteem verder verbeteren. 

Vanuit HRM zetten wij in op eigenaarschap en reflectief handelen. Leren van ervaringen, continu ontwikkelen en verantwoordelijkheid nemen voor de eigen bijdrage. Dit komt onder meer terug in de HR-gesprekkencyclus en in de advisering aan teams en leidinggevenden. 

Daarnaast investeren wij in de duurzame inzetbaarheid, ontwikkeling en het behoud van onze medewerkers. Wij vinden het belangrijk dat medewerkers ruimte krijgen om hun talenten te ontwikkelen en door te groeien binnen de organisatie. Wanneer zich kansen voordoen voor doorstroom, verbreding van werkzaamheden of verdere ontwikkeling, benutten wij deze waar mogelijk. 

Opleiding en ontwikkeling vormen hierbij een belangrijk uitgangspunt. Ieder team beschikt over een eigen opleidingsbudget, zodat medewerkers hun opleidingswensen en ontwikkelbehoeften kunnen bespreken met hun leidinggevende. Vervolgens wordt gezamenlijk gekeken naar passende ontwikkelmogelijkheden. Ook hierbij geldt dat er, binnen de beschikbare middelen en in goed overleg, veel mogelijk is. 

Aantrekkelijk werkgeverschap vinden wij belangrijk. We actualiseren in 2027 ons beloningsbeleid en voeren een medewerkerstevredenheidsonderzoek (MTO) uit. De uitkomsten hiervan helpen ons om verder te bouwen aan een organisatie waarin medewerkers zich gewaardeerd, betrokken en vitaal voelen. 
Zo blijven wij werken aan een organisatie waar medewerkers met trots bijdragen aan het welzijn van Weststellingwerf en zetten wij ons in om een aantrekkelijke en toekomstbestendige werkgever te blijven

Paragraaf Verbonden Partijen

Inleiding

Terug naar navigatie - Paragraaf Verbonden Partijen - Inleiding

Wij hebben een aantal taken ondergebracht in samenwerkingsverbanden waarin meerdere gemeenten en/of andere instellingen participeren. Het gaat hier om deelnemingen in vennootschappen, gemeenschappelijke regelingen, centrumregelingen en stichtingen. De samenwerkingsvormen duiden we aan met het begrip 'verbonden partijen''. 

Visie op verbonden partijen

Terug naar navigatie - Paragraaf Verbonden Partijen - Visie op verbonden partijen

Het begrip verbonden partij is vastgelegd in het Besluit Begroting en Verantwoording (BBV) en is als volgt gedefinieerd: “Een privaatrechtelijke of publiekrechtelijke organisatie waarin de provincie onderscheidenlijk de gemeente een bestuurlijk en financieel belang heeft”.

Bestuurlijk belang
Onder een bestuurlijk belang wordt verstaan zeggenschap, via vertegenwoordiging in het bestuur of via stemrecht. Dit houdt concreet in dat er sprake is van een bestuurlijk belang als een collegelid, een raadslid of een ambtenaar van de gemeente namens de gemeente in het bestuur van de verbonden partij plaatsneemt of namens de gemeente stemt. 

Bovenstaande betekent dat organisaties waar bijvoorbeeld enkel sprake is van een financieel belang niet worden gezien als een verbonden partij. 

Bij verbonden partijen gaat het om privaatrechtelijke, publiekrechtelijke organisaties en publiek-private samenwerkingen (PPS). Privaatrechtelijke organisaties zijn in het Burgerlijk Wetboek geregeld. Dit kunnen stichtingen, verenigingen, coöperaties en vennootschappen zijn. Bij publiekrechtelijke samenwerking gaat het vooral om de deelname aan gemeenschappelijke regelingen. Deelname vindt plaats binnen de kaders van de Wet gemeenschappelijke regelingen.

Onze visie op verbonden partijen is dat de gemeente alleen deelneemt in een verbonden partij als daarmee de publieke taak is gediend. Er zijn diverse redenen om deel te nemen aan een verbonden partij. Hoewel dat niet bij elke samenwerkingsvorm expliciet wordt vermeld, gaat het vaak om:

  • Efficiency voordeel door grotere schaal;
  • Risicospreiding;
  • Grotere machtspositie ten opzichte van andere partijen in de markt;
  • Onvoldoende capaciteit (kwalitatief en kwantitatief) in eigen huis;
  • Beter kunnen voldoen aan wet- en regelgeving;
  • Wettelijke verplichting.

Financieel belang
Onder een financieel belang wordt verstaan een aan de verbonden partij ter beschikking gesteld bedrag dat niet verhaalbaar is indien de verbonden partij failliet gaat, het bedrag waarvoor aansprakelijkheid bestaat indien de verbonden partij haar verplichtingen niet nakomt. 

Zeggenschap in de praktijk

Terug naar navigatie - Paragraaf Verbonden Partijen - Zeggenschap in de praktijk

De gemeente kan invloed uitoefenen door middel van:

  • Besturen van stichtingen en gemeenschappelijke regelingen 
  • Vergadering van aandeelhouders
  • Raad van commissarissen
  • Toezicht

Wij wenden onze invloed aan als het gaat om sturing op (onder andere) financiën, risico’s en toekomstvisie. Het zijn vormen van verlengd lokaal bestuur. Hierdoor is de directe invloed per definitie beperkt. Bij een meerderheid voor een voorstel zal de minderheid zich moeten schikken. De democratische controle op de verbonden partijen ligt bij de gemeenteraad. Collegeleden die deel uitmaken van een bestuur van een verbonden partij, leggen verantwoording af aan de raad.

Sinds 1 juli 2022 is de Wet gemeenschappelijke regelingen (Wgr) gewijzigd. Met deze wijziging is de positie, besluitvorming en controlerende rol van de gemeenteraad versterkt. Een aantal van deze wijzigingen is direct op 1 juli in werking getreden. Het tweede gedeelte is per 1 juli 2024 in werking getreden. 

Beleidsontwikkelingen enkele verbonden partijen

Terug naar navigatie - Paragraaf Verbonden Partijen - Beleidsontwikkelingen enkele verbonden partijen

Gemeenschappelijke Regelingen

Veiligheidsregio Fryslân
De Veiligheidsregio Fryslân (VRF) levert samen met gemeenten, inwoners en maatschappelijke partners een bijdrage aan een veilig en gezond Fryslân. De VRF richt zich op brandweerzorg, crisisbeheersing, publieke gezondheidszorg en jeugdgezondheidszorg. Vanuit deze taken draagt de veiligheidsregio bij aan het voorkomen en bestrijden van incidenten, rampen en crises en aan het bevorderen van de gezondheid en veiligheid van de Friese inwoners. De organisatie bestaat uit de programma’s GGD, Crisisbeheersing, Brandweer en Bedrijfsvoering. Op basis van besluitvorming in 2026, neemt de financiële bijdrage aan de VRF de komende jaren toe. 

GGD
GGD Fryslân werkt aan een gezonde, veilige en sterke samenleving. De organisatie zet zich in voor de gezondheid van alle inwoners van Fryslân, van jong tot oud. Dit doet de GGD samen met gemeenten, zorgorganisaties, scholen en inwoners. Het voorkomen van gezondheidsproblemen staat centraal. Ook in 2027 blijft de GGD zich hierop richten. Dit sluit aan bij landelijke afspraken, zoals het Integraal Zorgakkoord en het Aanvullend Zorg- en Welzijnsakkoord. De GGD helpt inwoners om gezond en zelfstandig te blijven. Dit doet zij door gezondheidsproblemen vroeg te signaleren, advies te geven, ontwikkelingen te volgen en passende zorg en ondersteuning te organiseren. Positieve gezondheid is hierbij het uitgangspunt: de aandacht verschuift van ziekte en zorg naar gezondheid, welzijn en eigen regie. In de periode 2027-2030 focust de GGD zich op drie inhoudelijke lijnen: gezond en kansrijk opgroeien, gezonde leefomgeving, en weerbaarheid en veerkracht.

Crisisbeheersing
In 2027 zet Veiligheidsregio Fryslân in op het versterken van de weerbaarheid en veerkracht van Fryslân. Binnen het programma Crisisbeheersing wordt uitvoering gegeven aan de Landelijke Agenda Crisisbeheersing 2024-2029 en de Friese samenwerkingsagenda Weerbaarheid en Veerkracht. Belangrijke thema’s zijn het versterken van de crisisorganisatie, de continuïteit van de dienstverlening, samenwerking met gemeenten en partners en het verder ontwikkelen van een sterke informatiepositie.

Brandweer
Binnen Brandweer Fryslân ligt de focus op een toekomstbestendige brandweerorganisatie. Hierbij wordt onder meer gewerkt aan strategische huisvesting, risicogericht toezicht, natuurbrandbeheersing, de borging van bluswatervoorzieningen, vakbekwaamheid en de mentale weerbaarheid van medewerkers. Daarnaast wordt verder uitvoering gegeven aan de uitfasering van PFAS-houdend blusschuim en de verduurzaming van de organisatie.

Bedrijfsvoering
Daarnaast investeert Veiligheidsregio Fryslân organisatiebreed in digitalisering, datagedreven werken, informatiebeveiliging, cyberweerbaarheid en de duurzame inzetbaarheid van medewerkers. Personeelsschaarste, klimaatverandering en toenemende digitale dreigingen blijven belangrijke ontwikkelingen die invloed hebben op de uitvoering van de taken van de veiligheidsregio.

Welstandszorg Hûs en Hiem
Hûs en Hiem verzorgt de welstandsadvisering voor gemeenten in Fryslân. Onder regie van De Friese Aanpak wordt op dit moment verkend welke instrumenten ingezet kunnen worden om beter en concreter aan omgevingskwaliteit te kunnen werken. De provincie, gemeenten en Hûs en Hiem doen mee aan deze verkenning. De verkenning moet leiden tot instrumenten die helpen om de kwaliteit tastbaar te krijgen, in plaats van dat het alleen abstract blijft in een omgevingsvisie. Op sommige onderwerpen zijn al goede instrumenten (bijvoorbeeld werkwijze Nije Pleats, handreiking elektriciteitsstations). De bevindingen van de verkenners worden besproken in de Algemene Bestuursvergadering van Hûs en Hiem en met de stuurgroep De Friese Aanpak, waarin provincie en alle gemeenten vertegenwoordigd zijn. In 2026 zijn stappen gezet om duidelijk te maken wat Fryslân nodig heeft, mede geïnspireerd door andere provincies. We verwachten dat dit proces in 2027 steviger gestalte zal krijgen. 

FUMO
Fryske Utfieringstsjinst Miljeu en Omjouwing (FUMO) is de regionale omgevingsdienst voor milieu in Fryslân. Gemeenten en de provincie zijn wettelijk verplicht hun basismilieutaken bij een omgevingsdienst onder te brengen. Binnen de gemeenschappelijke regeling werken de Friese overheden samen aan de uitvoering van deze taken en wordt een belangrijke bijdrage geleverd aan een veilige, gezonde en duurzame leefomgeving.

In het komende jaar neemt de gemeentelijke bijdrage aan de FUMO toe. Deze kostenontwikkeling hangt samen met investeringen in de verdere ontwikkeling van de organisatie. Eerder heeft de gemeenteraad ingestemd met deze kostenstijging, zodat onder andere kan worden voldaan aan de landelijke eisen voor een robuuste omgevingsdienst. De opgave waarvoor de organisatie staat, gaat echter verder dan het behalen van de robuustheidscriteria alleen. Ook de uitvoering van de Omgevingswet, de toenemende complexiteit van vergunningverlening, toezicht en handhaving, de verdere professionalisering van de organisatie, verbetering van de informatievoorziening en het behouden en aantrekken van voldoende deskundige medewerkers vragen om investeringen. Deze zijn noodzakelijk om de dienstverlening verder te versterken en een solide, toekomstbestendige organisatie te realiseren.

Deze ontwikkelingen brengen voor de deelnemende gemeenten een aanzienlijke kostenverzwaring met zich mee. Tegelijkertijd is het van belang dat de investeringen leiden tot zichtbare verbeteringen in de kwaliteit van de dienstverlening, de samenwerking met deelnemers en de toekomstbestendigheid van de organisatie. Als mede-eigenaar blijft de gemeente Weststellingwerf de ontwikkelingen daarom actief volgen en aandacht vragen voor een goede balans tussen de financiële ontwikkeling en de resultaten die met deze investeringen worden bereikt. Deze lijn sluit aan bij de eerder ingediende zienswijze op de FUMO begroting 2027.

Gemeenschappelijke Regeling (GR) Sociale werkvoorziening Fryslân
Als uitkomst van de herstructurering SW bedrijf in 2019 is de GR SW Fryslân omgevormd tot een bedrijfsvoeringsorganisatie. Inhoudelijk wordt er niet meer gestuurd vanuit de GR. Deze sturing is verplaatst naar de dienstverleningsovereenkomsten die de individuele gemeenten hebben afgesloten met Caparis NV. Hierover is meer te lezen in Programma 6, Sociaal Domein. De GR heeft jaarlijks minimale kosten voor bijvoorbeeld het opstellen van de jaarrekening en het faciliteren van de SW raad en de bestuursvergaderingen.

Recreatieschap De Marrekrite
Voor aanleg en onderhoud van recreatieve voorzieningen in de provincie Fryslân is in 1957 de gemeenschappelijke regeling De Marrekrite ingesteld. De belangrijkste taak is het beheer en onderhoud van meer dan 3.800 gratis aanlegplaatsen en het fiets- en wandelknooppuntennetwerk. Ook het aanleggen, aanpassen en uitbreiden van het fiets- en wandelknooppuntennetwerk is onderdeel van het werk van De Marrekrite. Het gebruikelijke onderhoud van fiets- en wandelpaden blijft een taak van de provincie en de gemeenten.

In de regio Zuidoost Friesland wordt samengewerkt aan het ontwikkelen en verbeteren van specifieke routenetwerken, zoals ruiterroutes en ATB-routes. De expertise van 'De Marrekrite' op het gebied van landrecreatie is hierbij ingeschakeld. Verder wordt samen met De Marrekrite gewerkt aan de realisatie van drie TOP’s (Toeristische Overstappunten) in de gemeente.

‘Recreatieschap De Marrekrite’ heeft er eind 2024 met het Routebureau Fryslân een extra taak bijgekregen. Het routebureau komt voort uit de opgave ‘Dagrecreatieve Netwerken’, als onderdeel van het beleidsprogramma Gastvrij Fryslân van de Provincie Fryslân. Vanuit deze nieuwe taak zal De Marrekrite zich erop richten om het dagrecreatief aanbod in Fryslân goed vindbaar en beleefbaar te maken voor inwoners, toeristen, ondernemers en organisaties. 

Naamloze Vennootschappen

Afvalsturing Friesland N.V.
Afvalsturing Friesland N.V., handelend onder de naam Omrin, houdt zich bezig met de verwerking van huishoudelijk afval. De bedrijfsvoering van Afvalsturing Friesland N.V. is gericht op bewerking en verwerking van huishoudelijk afval, het terugwinnen van grondstoffen en de productie van duurzame energie. Op Ecopark de Wierde (gemeente Heerenveen) bevindt zich de scheidings- en bewerkingsinstallatie, waar machines zoveel mogelijk herbruikbare materialen uit het afval halen. Hiermee levert Omrin een belangrijke bijdrage aan de circulaire economie, in lijn met de VANG-doelstellingen (Van Afval Naar Grondstof). De afvalverwerking vindt plaats op basis van nascheiding. In 2027 richt de strategie zich onder andere op maximaal terugwinnen van grondstoffen, duurzame energie en het verlagen van de CO2eq voetafdruk.  

N.V. Fryslân Miljeu
N.V. Fryslân Miljeu, eveneens handelend onder de naam Omrin, is verantwoordelijk voor de inzameling van huishoudelijk afval. Sinds januari 2025 is de gemeente aandeelhouder van N.V. Fryslân Miljeu. In 2027 blijft N.V. Fryslân Miljeu (en/of haar dochterbedrijf B.V. Fryslân Miljeu Zuidoost) verantwoordelijk voor de afvalinzameling in de gemeente Weststellingwerf. 

BNG
De BNG is de belangrijkste financier voor gemeenten, woningcorporaties, zorg- en onderwijsinstellingen. Ook in 2027 blijft BNG zich richten op het financieren van maatschappelijke opgaven, zoals de energietransitie, woningbouw en verduurzaming. Bij het verstrekken van nieuwe geldleningen spelen de duurzaamheidsdoelstellingen van haar klanten een belangrijke rol. Daarnaast zet BNG verdere stappen in de digitalisering van haar dienstverlening en de inzet van kunstmatige intelligentie om haar klanten nog beter te ondersteunen.

Stichtingen

Stichting Kredietbank
De Kredietbank wordt door ons ingezet voor schuldregelingstrajecten voor inwoners van onze gemeente. Vanuit de Wet gemeentelijke schuldhulpverlening bieden we inwoners een oplossing voor hun schuld.

Stichting Comprix
Stichting Comprix is verantwoordelijk voor het openbaar basisonderwijs in de gemeenten Weststellingwerf, Ooststellingwerf en Opsterland. In Weststellingwerf gaat het om 15 basisscholen. Uit de meerjarenbegroting van 2026 tot en met 2030 blijkt dat het bestuur rekening houdt met lokale, regionale en landelijke ontwikkelingen, waaronder regionale demografische ontwikkelingen. Dankzij een steeds scherper inzicht in zowel de formatie als de materiële uitgaven kan Comprix nauwkeurig sturen op beide terreinen. Comprix blijft investeren waar dat mogelijk is. Hierbij staat de onderwijskwaliteit niet ter discussie en wordt er blijvend geïnvesteerd in professionalisering en de begeleiding van starters en beginnende schoolleiders.

Coöperaties

Coöperatie Openbare Verlichting & Energie Fryslân U.A.
Weststellingwerf is lid van de Coöperatie Openbare Verlichting & Energie Fryslân U.A. (OVEF). De OVEF koopt lokaal opgewekte energie en levert aan Friese overheden en maatschappelijk georiënteerde organisaties. Sinds 2024 koopt de gemeente enkel groene stroom van de OVEF voor al haar vastgoed.

Centrumregelingen

Centrumregeling Sociaal Domein Friese Gemeenten (uitvoeringsorganisatie Sociaal Domein Friesland (SDF))
De Friese gemeenten streven naar maximale efficiëntie en effectiviteit in de uitvoering van de aan hen opgelegde wettelijke taken in het sociaal domein. Het algemene doel van SDF is specialistische zorg en ondersteuning leveren aan inwoners van alle Friese gemeenten. Alle 18 Friese gemeenten nemen deel in deze GR. De inzet van SDF is opgebouwd uit een aantal onderdelen, waarin de gemeenten naar rato bijdragen. Naast de wettelijk verplichte samenwerking wordt op onderdelen ook vrijwillig samengewerkt.

SDF heeft als taak:

  • Het voor en namens de Friese gemeenten doen van beleidsvoorbereiding.
  • Het inkopen van Jeugdhulp en Beschermd wonen én hiervoor het contractmanagement uitvoeren.
  • Het organiseren van Maatschappelijke Opvang, Vrouwenopvang en Veilig Thuis.

De kosten komen voort uit de onderdelen:

•    Bedrijfsvoering / instandhouding
•    Zorg voor Jeugd Friesland
•    Friese aanpak mensenhandel
•    Inkoop Jeugd
•    Rapid Responder GGZ / Crisis Beoordelings Locatie (CBL)
•    Maatschappelijk opvang verslavingszorg
•    Regeling heroïnebehandeling
•    Brede aanpak dakloosheid
•    Vrouwenopvang
•    Beschermd Wonen
•    Uitstapprogramma prostitutie
•    Hoofdlijnenakkoord GGZ
•    Regionaal Expertiseteam (REX)

In 2027 richt SDF zich op het aangaan van nieuwe contracten voor de Jeugdhulp. Deze contracten gaan in op 1 januari 2028. 

De inhoudelijke ontwikkelingen zijn verwerkt in programma 6, sociaal domein. 
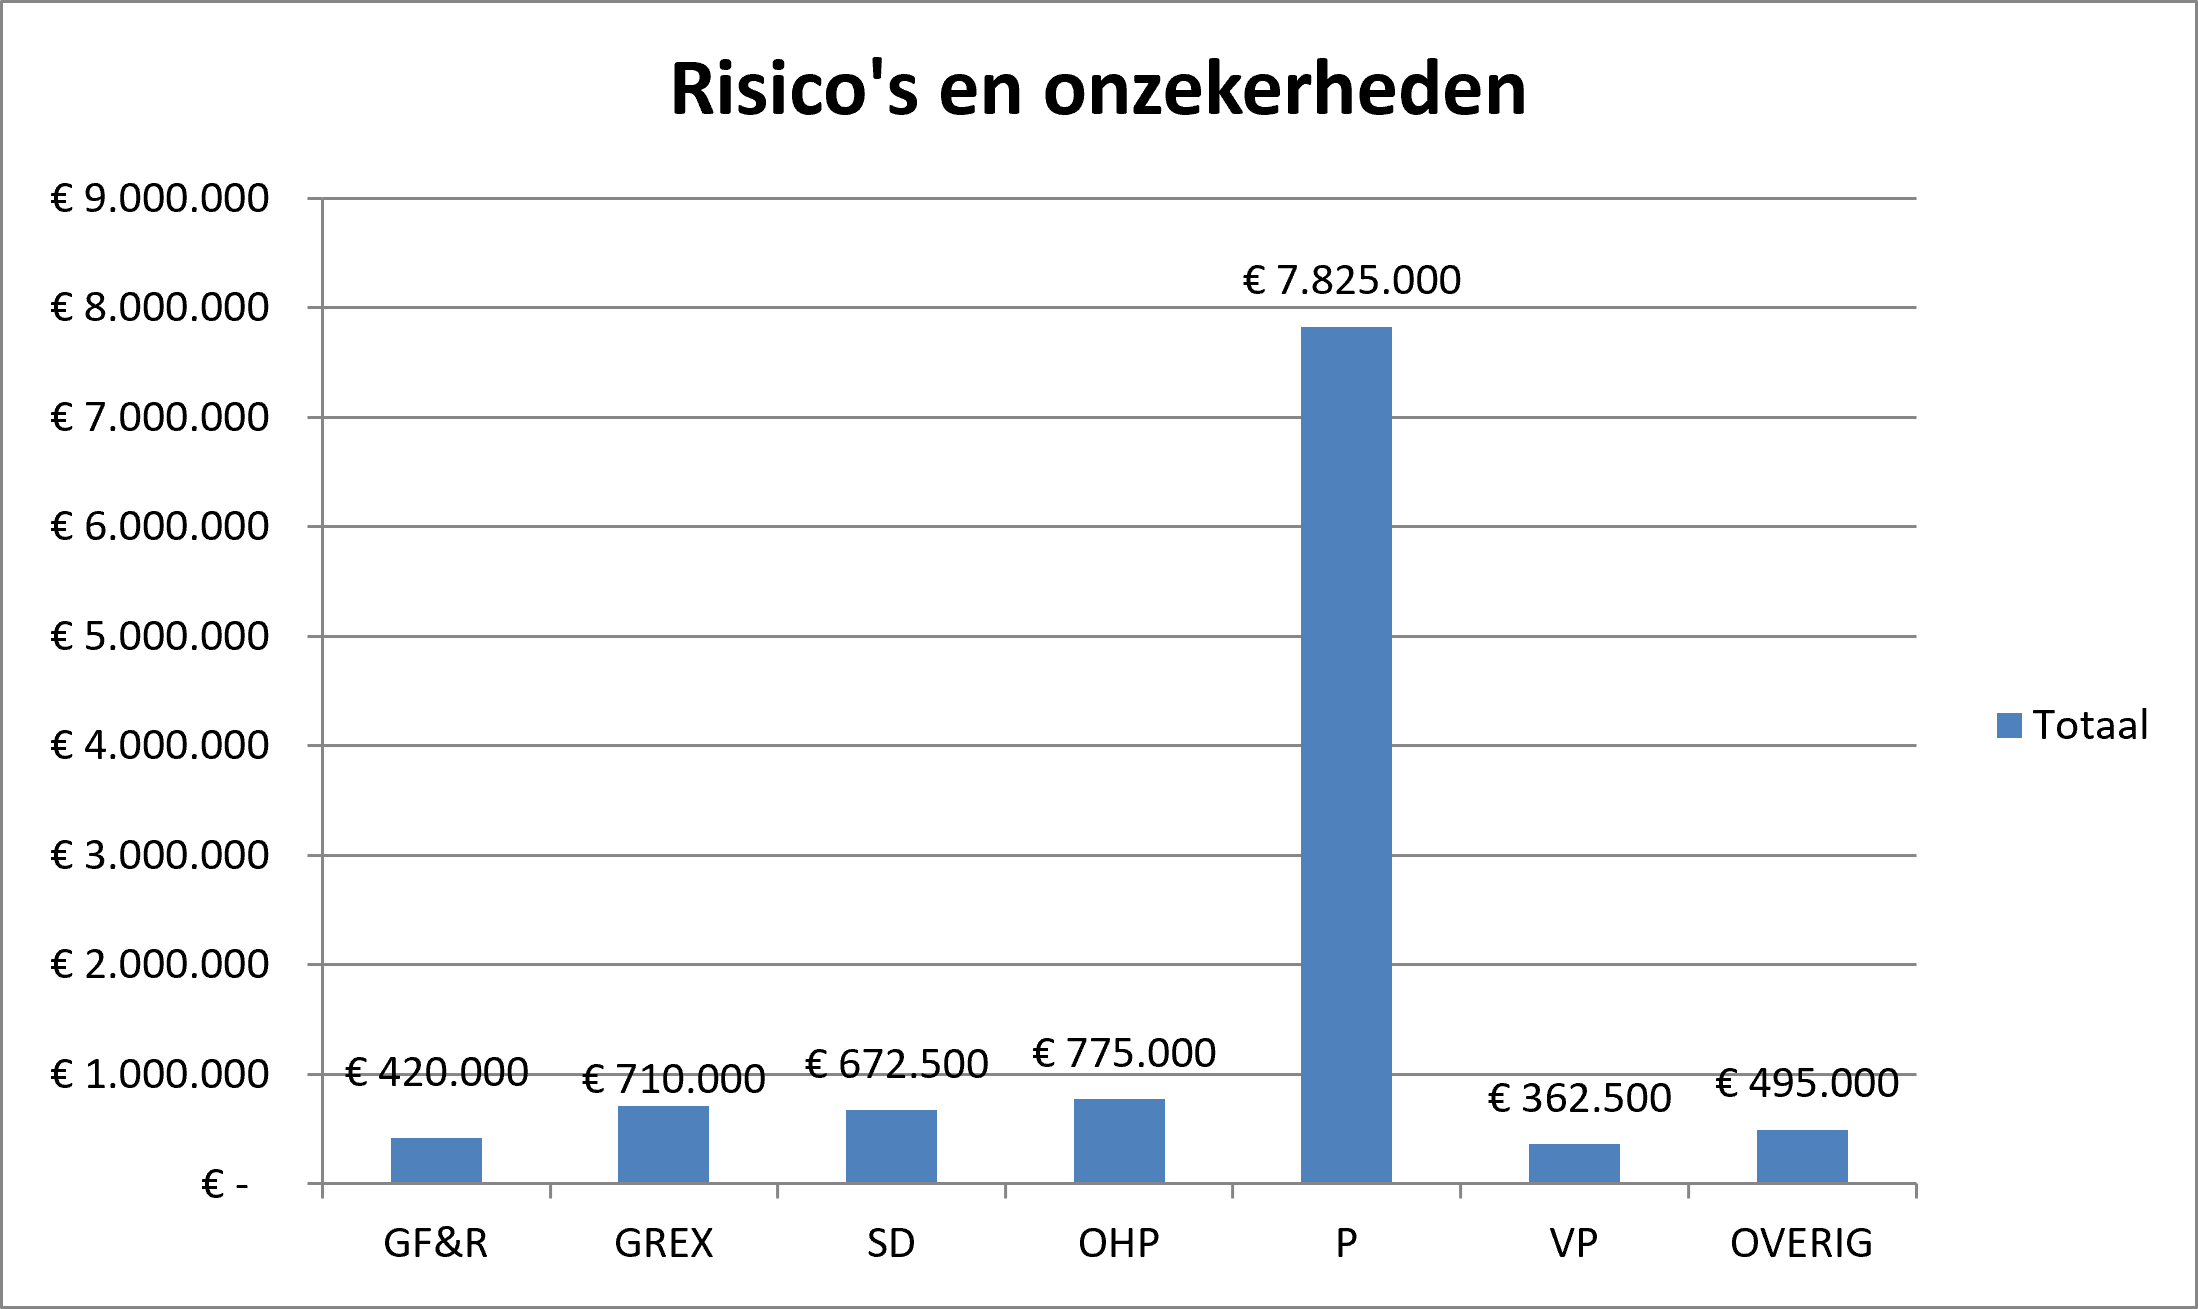
Overzicht bestuurlijk

Terug naar navigatie - Paragraaf Verbonden Partijen - Overzicht bestuurlijk

Excel-tabel

Bestuurlijk
Verbonden partij Bestuurlijk belang Openbaar belang (doel) Risico's (inhoud en/of financieel) Portefeuillehouder
Gemeenschappelijke regelingen
Veiligheidregio Fryslân (VRF) Lid AB en DB Efficiencyvoordeel door schaalvergroting De VRF kent het risico dat begrotingsafwijkingen worden doorbelast aan deelnemende gemeenten. Daarnaast stijgt de gemeentelijke bijdrage door prijsontwikkelingen en toenemende opgaven. Beheersing vindt plaats via periodieke monitoring en bestuurlijke en ambtelijke overleggen. Van der Graaf en Bos
FUMO (Friese Uitvoeringsdienst Milieu en Omgeving) Lid AB en DB Regionale Uitvoerings Dienst (RUD), expertisebundeling door samenwerken De Gemeenschappelijke Regeling kent het risico dat deelnemers bijdragen aan eventuele tekorten. Door bestuurlijke en ambtelijke vertegenwoordiging houden we toezicht op de financiële ontwikkeling. De gemeentelijke bijdrage is gestegen door de gewijzigde financieringssystematiek. Den Hartigh
GR Hûs en Hiem Lid AB De gemeenschappelijke belangen van de deelnemende gemeenten te behartigen op het gebied van de bouwkunstige, stedenbouwkundige en landschappelijke schoonheid in de provincie Fryslân. De financiële risico’s voor de gemeente zijn zeer beperkt. Kosten worden één-op-één doorberekend aan de aanvrager en de regeling heeft een gezonde financiële positie. Bos
Recreatieschap voor het Friese Waterland 'De Marrekrite' Lid AB Efficiencyvoordeel, machtspositie en kennisconcentratie De risico’s voor de gemeente zijn beperkt. Zoals bij elke gemeenschappelijke regeling bestaat het inherente risico dat deelnemers moeten bijdragen aan tekorten. Hoen
GR SW Fryslân Lid AB Uitvoering van de Wet sociale voorziening en de uit deze wet voortvloeiende wettelijke voorschriften De gemeente is verantwoordelijk voor de overige kosten van de GR SW Fryslân. Hiermee is sprake van een financieel risico wanneer deze kosten stijgen. Den Hartigh
Vennootschappen en coöperaties
NV Bank Nederlandse Gemeenten Stemrecht AvA BNG Bank is de bank van en voor overheden en instellingen voor het maatschappelijk belang. De bank draagt duurzaam bij aan het laag houden van de kosten van maatschappelijke voorzieningen voor de burger. BNG beschikt over topratings en een strak kapitalisatiebeleid, waardoor de financiële positie sterk is en de bank tegen gunstige voorwaarden kan lenen. Hierdoor is het risico voor de gemeente als aandeelhouder zeer beperkt. Hartog
Coöperatie Openbare Verlichting & Energie Fryslân U.A.  (OVEF) Stemrecht Alv Samenwerkingsverband op het gebied van beheer en onderhoud van openbare verlichting en gezamenlijke inkoop van duurzame energie. Door het zelfleveringsmodel zijn de risico’s toegenomen. Belangrijke risico’s zijn prijsvolatiliteit op de energiemarkt, contractuele verplichtingen en mogelijke financiële gevolgen van ongunstige marktontwikkelingen. Den Hartigh
Omrin (Afvalsturing Friesland NV) Stemrecht AvA Het afval van overheden en bedrijven op een professionele en milieuhygiënisch verantwoorde manier inzamelen, bewerken en verwerken. De risico’s voor de gemeente zijn beperkt. De gemeente is goed vertegenwoordigd op beleidsniveau en de onderneming beschikt over een gezonde financiële positie. Den Hartigh
Omrin (Friesland Miljeu NV) Stemrecht AvA Het afval van overheden en bedrijven op een professionele en milieuhygiënisch verantwoorde manier inzamelen, bewerken en verwerken. De risico’s voor de gemeente zijn beperkt. De gemeente is goed vertegenwoordigd op beleidsniveau en de onderneming beschikt over een gezonde financiële positie. Den Hartigh
Stichtingen en verenigingen
Stichting Comprix (openbaar primair onderwijs) Bestuurlijk overleg Voldoen aan wettelijke taak inzake instandhouding van kwalitatief goed openbaar primair onderwijs in een genoegzaam aantal scholen. De risico’s voor de gemeente zijn beperkt. Door voldoende beleidsmatige invloed en de gezonde financiële positie van Comprix zijn de financiële risico’s minimaal. Hartog
Stichting Kredietbank Nederland (KBNL) Op maatschappelijke en zakelijk verantwoorde wijze voorzien in de behoefte aan onder andere geldkrediet, schuldhulpverlening, budgetbeheer, bewindvoering, wettelijke schuldsanering van natuurlijke personen De gemeente loopt beperkte financiële risico’s door mogelijke exploitatietekorten in de schuldhulpverlening en kredietverstrekking. Hogere kosten door onverwachte fluctuaties in de instroom kunnen worden doorbelast aan de deelnemende gemeenten. Den Hartigh
Centrumregelingen
Centrumregeling Sociaal Domein Friese Gemeenten (Uitvoeringsorganisatie Sociaal Domein Friesland) (SDF) Lid AB en DB Samenwerken met de Friese gemeenten aan de inkoop van specialistische jeugdhulp en het bijbehorende contractbeheer. Het algemene doel van de regeling is specialistische zorg en ondersteuning leveren aan inwoners van alle Friese gemeenten. Het risico bestaat dat gemeenten moeten bijdragen aan eventuele tekorten van Sociaal Domein Fryslân. Beheersing vindt plaats via periodieke monitoring en actieve deelname aan bestuurlijk en ambtelijk overleg. Bos

Overzicht financieel

Terug naar navigatie - Paragraaf Verbonden Partijen - Overzicht financieel

Excel-tabel

Bedragen * €1.000
Financieel
Verbonden partij Jaar Prognose financiële bijdrage / financieel belang Eigen vermogen Vreemd vermogen Prognose financieel resultaat
1/1 31/12 1/1 31/12
Gemeenschappelijke regelingen
Veiligheidregio Fryslân (VRF) 2027 3.408 10.689 10.706 94.780 105.753
FUMO (Friese Uitvoeringsdienst Milieu en Omgeving) 2027 723 800 800 4.755 4.755
GR Hûs en Hiem 2027 491 491 389 369
Recreatieschap voor het Friese Waterland 'De Marrekrite' 2027 41 3.687 3.666 9.383 10.500 -21
GR SW Fryslân 2027 4 3.625 2.375
Vennootschappen en coöperaties Dividend
NV Bank Nederlandse Gemeenten 2025* -82 4.777.000 4.883.000 123.164.000 110.701.000 240.000
Coöperatie Openbare Verlichting & Energie Fryslân U.A.  (OVEF) 2024* 129 705 2.575 6.993 576
Omrin (Afvalsturing Friesland NV) 2025* -35 83.562 84.068 131.694 131.702 2.530
Omrin (Fryslân Miljeu NV) 2025* -66 13.030 15.605 30.506 40.629 2.322
Stichtingen en verenigingen
Stichting Comprix (openbaar primair onderwijs) 2025* 6.848 7.129 12.741 13.166 280
Stichting Kredietbank Nederland (KBNL) 2025* 2.499 3.195 48.295 48.985
Centrumregelingen
Centrumregeling Sociaal Domein Friese Gemeenten (Uitvoeringsorganisatie Sociaal Domein Friesland) (SDF) 2026* 243
*Geprognostiseerde balansen niet aanwezig, derhalve meest recente jaarcijfers opgenomen

Paragraaf Grondbeleid

Algemeen

Terug naar navigatie - Paragraaf Grondbeleid - Algemeen

Het grondbeleid van de gemeente is weergegeven in de Nota Grondbeleid. Deze nota vormt het kader voor de wijze waarop de gemeente haar grondbeleid inzet bij nieuwe ontwikkelingen om de ruimtelijke doelstellingen te realiseren. 

Grondbeleid kan op hoofdlijnen worden onderverdeeld in actief en faciliterend grondbeleid. In deze paragraaf wordt de financiële stand van zaken van de huidige ruimtelijke ontwikkelingen toegelicht die vanuit actief grondbeleid tot stand zijn gekomen. Dit betreffen lopende ontwikkelingen op het gebied van woningbouw en bedrijventerreinen waarvoor de gemeente de grondexploitaties voert en dus de financiële risico's hiervan draagt. Indien voor de inzet van actief grondbeleid bij nieuwe ontwikkelingen financiële middelen benodigd zijn, wordt dit aan de raad ter besluitvorming voorgelegd.

De ruimtelijke ontwikkelingen die voortvloeien uit een faciliterend grondbeleid, waarbij de gemeente geen financieel risico draagt, worden toegelicht in Programma 8.

Bouwgrond in exploitatie (BIE)

Terug naar navigatie - Paragraaf Grondbeleid - Bouwgrond in exploitatie (BIE)

Hieronder wordt ingegaan op de grondexploitaties welke in 2027 actief zijn. Dit betreft in 2027 twee grondexploitaties voor woningbouw en twee grondexploitaties voor bedrijventerreinen. De grondexploitatie van het bedrijventerrein Noord-West III in Wolvega is in 2027 niet meer actief.

Woningbouwlocaties
Lindewijk Wolvega
De begroting 2027 voor de Lindewijk (deelgebieden 1 en 2) sluit aan op de vastgestelde grondexploitatie Lindewijk. Het bestemmingsplan voor deelgebied 2 is een flexibel bestemmingsplan. Dit houdt in dat de verkaveling niet vaststaat. De verkaveling wordt voorafgaand aan iedere ontwikkeling door het college vastgesteld.
In 2025 is gestart met de realisatie van het appartementengebouw aan het Tijgerblauwtje. De bouw wordt in 2027 afgerond. Het omliggende (parkeer-)terrein en de groenvoorzieningen worden aansluitend woonrijp gemaakt. De laatste woonrijp werkzaamheden in deelgebied 1 worden verwacht in 2028. 
Verwacht wordt dat in 2027 56 projectmatige woningen in deelgebied 2 worden opgeleverd. Ook vinden in 2027 diverse bouwrijp werkzaamheden plaats. 
In 2025 zijn aan de Monarchvlinder 6 nieuwe particuliere kavels in de verkoop gebracht. Verwacht wordt dat deze grotendeels in 2027 worden verkocht. Aansluitend komen vrije kavels beschikbaar aan de Spoorzone.

Pieterslaan Wolvega   
Op 27 oktober 2025 is het bestemmingsplan met bijbehorende grondexploitatie vastgesteld voor de realisatie van 18 sociale huurwoningen. Het bestemmingsplan is nog niet onherroepelijk in werking getreden in verband met een beroep tegen het vastgestelde bestemmingsplan. Vooruitlopend op de behandeling van het beroep worden voorbereidende werkzaamheden uitgevoerd. 
    

Bedrijventerreinen
Er is veel vraag naar nieuwbouwlocaties op bedrijventerreinen. Dit betreffen voornamelijk ondernemers welke reeds gevestigd zijn binnen onze gemeente. Ook is er sprake van een behoefte tot uitbreiding van reeds op de betreffende bedrijventerreinen gevestigde bedrijven. De uitgifte van bedrijfskavels op deze bedrijventerreinen vindt plaats volgens het 'Beleid Uitgifte Bedrijfskavels in de gemeente Weststellingwerf'. 

De Plantage
De grondexploitatie van De Plantage bestaat uit het bedrijventerrein en de herontwikkeling van de voormalige opvanglocatie aan de Heerenveenseweg naar 13 sociale huurwoningen. De verwachting is dat eind 2027 geen kavels meer beschikbaar zijn. Na afronding van de laatste bebouwing worden de resterende woonrijp werkzaamheden gestart. 

Uitbreiding Schipsloot 
In de eerste fase van 'Uitbreiding Schipsloot' zijn nog twee zichtlocaties beschikbaar. Op basis van het in 2025 vastgestelde bestemmingsplan 'Uitbreiding Schipsloot Fase 2' heeft de verkoop van nieuwe bedrijfskavels plaatsgevonden. De verwachting is dat eind 2027 geen kavels meer beschikbaar zijn.

Prognose 2027

Terug naar navigatie - Paragraaf Grondbeleid - Prognose 2027

Toelichting grondexploitaties
Volgens het 'Besluit Begroting en Verantwoording' (BBV) en de 'Notitie Grondbeleid in begroting en jaarstukken', moet jaarlijks het resultaat per grondexploitatie in de begroting en jaarrekening worden verwerkt. De prognoses in onderstaand overzicht zijn gebaseerd op de vastgestelde grondexploitaties bij de jaarrekening 2025. Hierbij wordt uitgegaan dat de investeringen en opbrengsten voor 2026 volgens de prognoses worden gerealiseerd. Voor 2027 zal bij de jaarrekening 2026 blijken welke mutaties moeten plaatsvinden in de voorzieningen en/of er sprake is van winstneming.

x € 1.000
Grondexploitaties boekwaarden (BW) Boekwaarde 31-12-2026 Verliesvoorziening tot 2026 Winstuitname tot 2026 Balanswaarde 1-1-2027 Investeringen 2027 Opbrengsten 2027 Balanswaarde 31-12-2027
Woningbouwterreinen
Wolvega Lindewijk 10.280 1.675 - 8.605 1.694 5.264 5.036
Wolvega Pieterslaan 171 385 - - 214 229 - 15
Totaal 10.451 2.060 - 8.391 1.924 5.264 5.051
Bedrijventerreinen
Wolvega Schipsloot 546 18 - 528 155 422 261
Wolvega De Plantage 3.189 3.400 - - 211 436 356 - 131
Totaal 3.735 3.418 - 317 590 778 129
Totaal 14.186 5.478 - 8.708 2.514 6.042 5.180

Paragraaf Dynamisch investeringsagenda

Inleiding

Terug naar navigatie - Paragraaf Dynamisch investeringsagenda - Inleiding

Het dynamisch investeringsagenda
Bij de Kadernota 2020 hebben we een dynamisch investeringsagenda ingesteld. In de afgelopen jaren zijn vanuit dit programma middelen beschikbaar gesteld voor diverse investeringen. Daarnaast zijn op verschillende momenten nieuwe middelen toegevoegd ter voorbereiding op nieuwe investeringen. Bij de voorjaarsnota 2026 is € 2 miljoen gereserveerd voor MFC Groote Veenpolder. Vanuit het nieuwe coalitieakkoord is € 2 miljoen toegevoegd voor sportaccommodaties en € 100.000 voor een fonds Historische gevels.

Het overzicht hieronder geeft inzicht in de ontwikkeling van de dynamisch investeringsagenda en de dekking daarvan. Uiteraard zijn de opgenomen bedragen schattingen. De financiële vertaling van de projecten nemen we pas in de begroting op als de projecten gereed zijn voor uitvoering. We komen voor de financiële voorstellen en het beschikbaar stellen van de middelen bij u terug.

Dynamische investeringsagenda

Terug naar navigatie - Paragraaf Dynamisch investeringsagenda - Dynamische investeringsagenda
Overzicht ontwikkeling dynamisch investeringsagenda
Reserve dynamische investeringsagenda
Reserve dynamische investeringsagenda actuele stand 2026 10.205.034
Storting in de reserve dynamische investeringsagenda 2027 (voorjaarsnota 2026 en coalitieakkoord) 4.100.000
Inzet gereserveerde middelen
Impulsregeling kleinschalige woningbouw (betaalbare woningen) 2027 -350.000
Impulsregeling kleinschalige woningbouw (betaalbare woningen) 2028 -350.000
Totaal toegezegd -700.000
Reserve dynamische investeringsagenda actuele stand begroting 2027 13.605.034
Waar moet nog een raadsbesluit over komen
Fietspad fase 3 -580.000
Motie Energiefonds -500.000
Ander gebruik gemeentehuis -210.000
Verbeteren verkeerscirculatie Wolvega -1.000.000
Gebiedsontwikkeling Spokedam -500.000
Verbetering van zwemgelegenheden -141.000
Centrum Wolvega: fase 3 ontwikkeling Groene Hart -2.275.000
Centrum Wolvega: Acht-Pilarenplein -2.000.000
MFC Groote Veenpolder -2.000.000
Sportaccommodaties -2.000.000
Fonds Historische gevels winkelstraat -100.000
Rentecomponent (voor dekking kap.lst uit de reserve) -2.299.034
Totaal nog over te beslissen - 13.605.034
Verwacht saldo Reserve dynamische investeringsagenda 0

Fietspad langs de Linde fase 3

Terug naar navigatie - Paragraaf Dynamisch investeringsagenda - Fietspad langs de Linde fase 3

Fase drie van het Fietspad langs de Linde omvat de ontbrekende schakel tussen de Kontermansbrug en Lolkema's Laene. Het tracé is bepaald met de gebiedscommissie en de provincie Fryslân. Aan de hand van dit tracé heeft de provincie de desbetreffende percelen aangekocht. De provincie en de gemeente zijn momenteel bezig met het opstellen van de overdrachtsbrief. Na afronding van de overdracht komt er een raadsvoorstel om de percelen van de provincie te kopen met de middelen uit de dynamisch investeringsagenda. Vervolgens start de voorbereiding voor het maken van een definitief ontwerp en bestek. Gelet op het feit dat het bedrag van € 580.000 in 2018 is bepaald en daarna niet is bijgesteld of geïndexeerd, verwachten wij een aanvullend krediet nodig te hebben.

Energiefonds

Terug naar navigatie - Paragraaf Dynamisch investeringsagenda - Energiefonds

De gemeenteraad heeft het college via de motie ‘Energiefonds’ verzocht een plan van aanpak op te stellen voor de inzet van de beschikbare middelen ten behoeve van de strategische planning klimaat en duurzaamheid. De motie benoemt daarbij nadrukkelijk dat het beschikbare budget moet worden ingezet ter ondersteuning van de strategische planning klimaat en duurzaamheid van de gemeente.

In 2026 is hiervoor een belangrijke basis gelegd met de vaststelling van het Kaderstellend Adaptief Programmaplan Klimaatadaptatie (KAPE) en het bijbehorende KAPE-uitvoeringsprogramma 2026-2030. Hiermee zijn de gemeentelijke ambities, doelen en uitvoeringsopgaven op het gebied van klimaatadaptatie helder in beeld gebracht. Het KAPE-uitvoeringsprogramma vormt daarmee het inhoudelijke kader voor de inzet van beschikbare middelen.

In 2027 wordt uitvoering gegeven aan de raadsmotie door een integrale financiële en programmatische uitwerking op te stellen voor de inzet van de middelen. Daarbij wordt bezien hoe de bestaande middelen optimaal kunnen bijdragen aan de realisatie van de ambities en maatregelen uit het KAPE-uitvoeringsprogramma 2026-2030. Op deze wijze worden de beschikbare budgetten doelgericht ingezet voor de verdere ontwikkeling en uitvoering van de gemeentelijke klimaat- en duurzaamheidsopgaven, in lijn met de oorspronkelijke bedoeling van de raadsmotie.

Verbeteren verkeerscirculatie Wolvega

Terug naar navigatie - Paragraaf Dynamisch investeringsagenda - Verbeteren verkeerscirculatie Wolvega

Het GVVP geeft kaders waaraan ontwikkelingen op en langs wegen en fietspaden in de gemeente getoetst kunnen worden en geeft handvatten voor de inrichting van de openbare infrastructuur. Ook geeft het GVVP inzicht in bestaande verkeerskundige knelpunten. Hierbij wordt ook gekeken naar het functioneren van de verkeersstructuur in met name Wolvega. Door het oplossen van eventuele knelpunten in de verkeerstructuur en deze verder te optimaliseren kan de verkeerscirculatie worden verbeterd. Hierbij wordt specifiek gekeken naar de bereikbaarheid van het centrum en de parkeerterreinen in Wolvega.

Gebiedsontwikkeling Spokedam

Terug naar navigatie - Paragraaf Dynamisch investeringsagenda - Gebiedsontwikkeling Spokedam

In 2027 wordt een ontwerpstudie opgeleverd als eerste stap naar een integrale gebiedsvisie voor het gebied van de Elsweg en Spokedam in Noordwolde. In de studie worden de kansen en knelpunten rondom sport, recreatie, natuur, verblijf, bereikbaarheid en parkeren in samenhang verkend. De resultaten vormen de basis voor een integrale gebiedsvisie en keuzes voor de verdere ontwikkeling van het gebied.

MFC Groote Veenpolder

Terug naar navigatie - Paragraaf Dynamisch investeringsagenda - MFC Groote Veenpolder

Uit de verkenning is gebleken dat er nog verschillende vraagstukken zijn rondom de herontwikkeling van 't Polderhuus/'t Honk. Dit vraagt verdere uitwerking en afstemming met de initiatiefgroep om tot een voorstel met definitieve scenario keuze te komen. De reservering is in overeenstemming met het uitgangspunt 2 uit het onderzoeksrapport (gedeeltelijke dekking van de stichtingskosten door de gemeente). 

Fonds historische gevels winkelstraat

Terug naar navigatie - Paragraaf Dynamisch investeringsagenda - Fonds historische gevels winkelstraat

In de tweede helft van 2026 wordt er een participatietraject gedaan om te onderzoeken hoe het concept beeldkwaliteitsplan en de bijbehorende subsidieverordening bij de ondernemers in de Winkelstraat valt. In 2027 komt er een raadsvoorstel om het beeldkwaliteitsplan, de subsidieverordening en de bijbehorende ruimtelijke procedure vast te stellen. Dit bedrag is de voeding van het fonds.

Paragraaf Wet open overheid (Woo)

Inleiding

Terug naar navigatie - Paragraaf Wet open overheid (Woo) - Inleiding

De Wet open overheid (Woo) kent drie doelstellingen: 
1.    het openbaar maken van informatie op verzoek;
2.    het actief openbaar maken van informatie;
3.    het in goede, geordende en toegankelijke staat brengen en houden van alle overheidsdocumenten. 
Ook de Archiefwet geeft aan dat overheidsdocumenten in goede en geordende staat moeten zijn.
Komende periode gaan we kijken hoe we het publicatieproces (het actief openbaar maken) verder willen vormgeven. Tegelijkertijd komt daarbij de beoordeling of onze informatie goed, geordend en toegankelijk genoeg is, of dat hier nog verbeteringen nodig zijn. Tot slot zal ook het openbaar maken op verzoek worden geactualiseerd met de resultaten uit de twee andere doelstellingen.
Eenvoudig gezegd; informatie wordt beter beschikbaar.

Waar staan we?

Terug naar navigatie - Paragraaf Wet open overheid (Woo) - Waar staan we?

Bij het openbaar maken op verzoek lopen we er in de praktijk tegen aan dat documenten niet altijd conform de geldende standaarden en procedures worden vastgelegd. Hierdoor kost het bij elkaar zoeken van de benodigde informatie soms veel tijd.

Voor de actieve openbaarmaking zijn voor de gemeente 11 van de 17 verplichte informatiecategorieën van toepassing. Hiervan worden 4 categorieën (die op dit moment verplicht zijn) al reeds via bestaande kanalen gepubliceerd (Wet- en Regelgeving, Organisatiegegevens, Raadsvergaderstukken (en-verslagen) en daarvoor in aanmerking komende Beschikkingen. 
De overige 7 categorieën zijn op dit moment nog niet verplicht. Voor 4 van deze categorieën zijn er al (deel)publicaties op de website beschikbaar (Bestuursstukken, Adviezen van adviescolleges, Jaarplannen (en –verslagen) en Onderzoeken). De laatste 3 categorieën worden op dit moment nog niet gepubliceerd (Convenanten, Woo-verzoeken en Klachten).  

De informatiehuishouding is nog niet optimaal. Vastgestelde (administratieve) procedures worden niet altijd gevolgd, opslag vindt in sommige gevallen plaats over diverse systemen en door onduidelijkheden in het eigenaarschap is sturing op verzoeken niet eenduidig.

Wat gaan we in 2027 doen?

Terug naar navigatie - Paragraaf Wet open overheid (Woo) - Wat gaan we in 2027 doen?

Het openbaar maken van informatie op verzoek
Woo verzoeken hoeven op dit moment nog niet actief openbaar gemaakt worden. Het streven is om in 2027 een Woo publicatieportaal en bijbehorend proces gereed te hebben, zodat we naar eigen inzicht of wanneer de wet het vraagt documenten uit de verplichte informatiecategorieën kunnen gaan publiceren. Dit werken we, waar nodig, in 2027 verder uit. Daarnaast wordt ook in 2027 weer gewerkt aan bewustwording rondom de Woo. Dit doen we door te wijzen op het belang van goede informatiehuishouding en het volgen van de wettelijke procedures, maar ook bewustwording over wat we schrijven.

Het actief openbaar maken van informatie

De wettelijke verplichtingen voor actieve openbaarmaking worden de komende jaren verder ingevoerd. We bereiden ons hierop voor door werkprocessen, verantwoordelijkheden en informatiebeheer verder te ontwikkelen en te borgen binnen de organisatie. Daarbij ligt de nadruk op het structureel organiseren van openbaarmaking als onderdeel van de reguliere werkzaamheden.

We ondersteunen deze ontwikkeling door te werken aan een centrale publicatievoorziening voor informatiecategorieën waarvoor nog geen specifiek publicatiekanaal beschikbaar is. Hiermee wordt een uniforme werkwijze voorbereid die ondersteunt bij het voldoen aan de verplichtingen uit de Woo.

Daarnaast is een voorziening voor anonimisering beschikbaar gekomen. Deze voorziening ondersteunt de uitvoering van Woo-verzoeken en actieve openbaarmaking door het zorgvuldiger en efficiënter verwerken van documenten mogelijk te maken.

Het in goede, geordende en toegankelijke staat brengen en houden van alle overheidsdocumenten 
Een goede informatiehuishouding blijft een belangrijke randvoorwaarde voor de uitvoering van de Woo. Daarom wordt verder gewerkt aan het verbeteren van de kwaliteit, toegankelijkheid en vindbaarheid van informatie. Ook wordt aandacht besteed aan het versterken van de samenhang tussen informatiebeheer, archivering en openbaarmaking.

In 2027 ligt de nadruk op het verder versterken van eigenaarschap binnen de gemeentelijke organisatie. Hierbij wordt gewerkt aan het verbeteren van de kwaliteit van vastlegging, het toepassen van afgesproken werkwijzen en het borgen van verantwoordelijkheden binnen processen.

Door het verder ontwikkelen van processen, verantwoordelijkheden en ondersteunende voorzieningen werken we toe naar een situatie waarin transparantie en openbaarmaking steeds meer onderdeel zijn van de reguliere bedrijfsvoering.